本文首发于微信公众号:检财大白
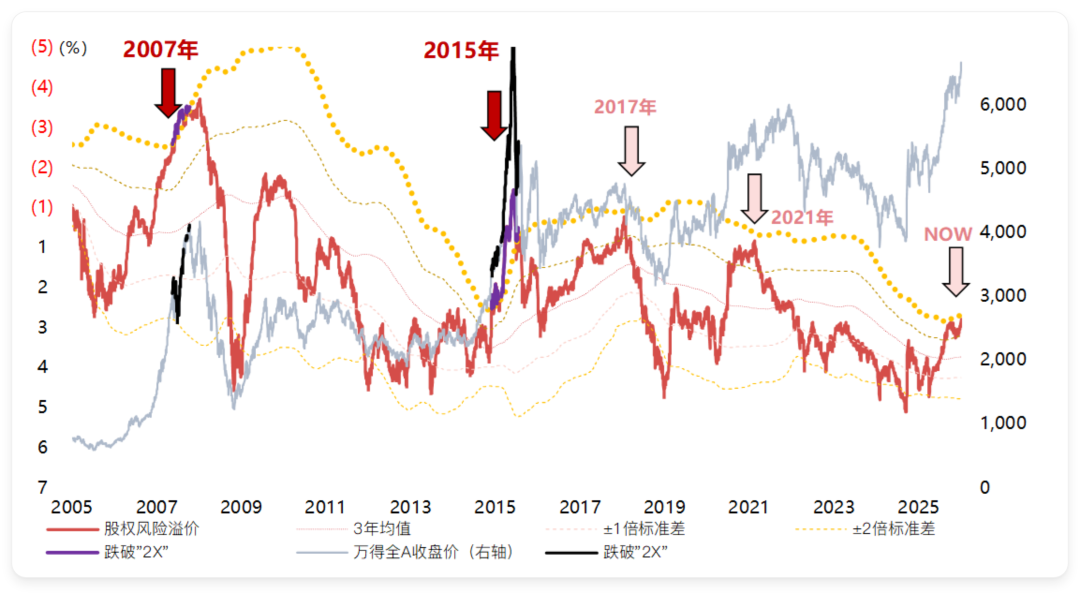
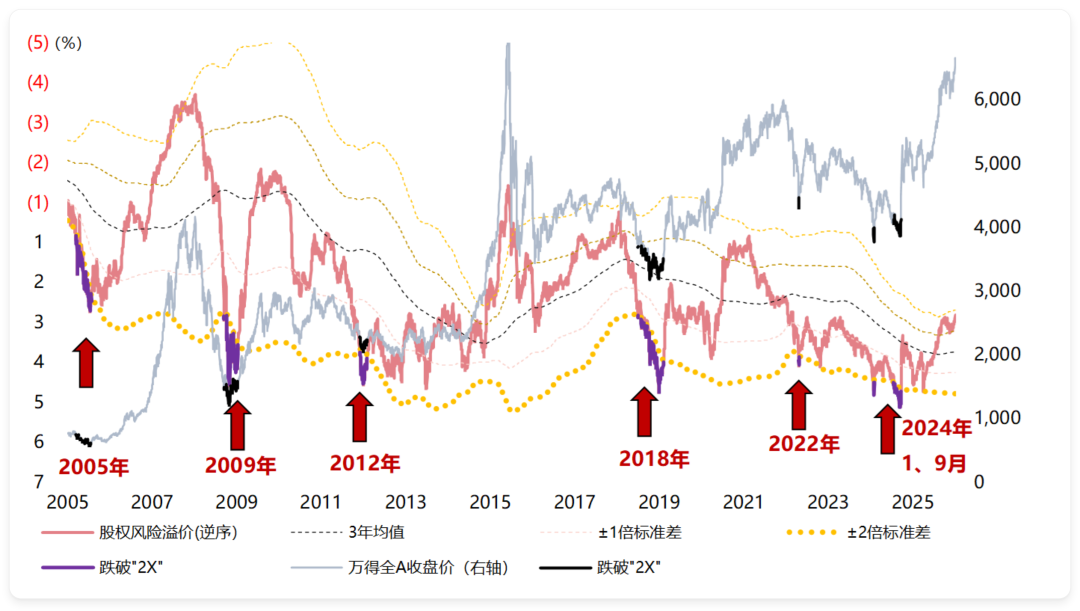
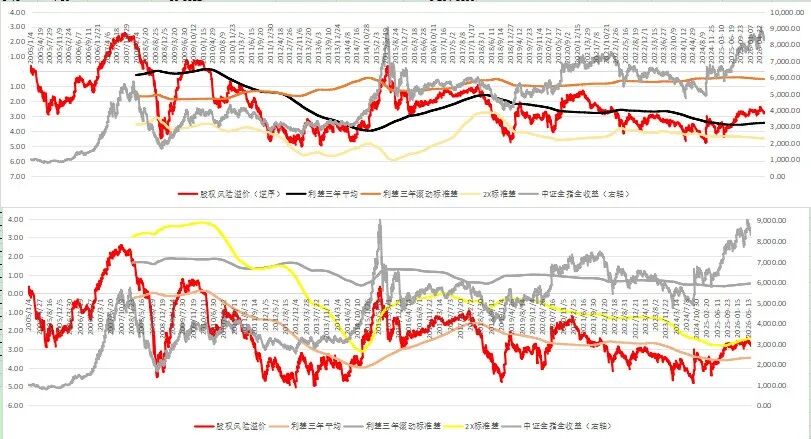
看到这个指标后,大白也自己动手复刻了一下,并结合过去A股几轮牛熊周期的数据做了一些观察。今天就和大家聊聊,大白对这个指标的理解。
ERP就是股债利差,也称之为股权风险溢价、咱们上期刚讲过,这里就不复述了,还没了解的新伙伴可点击蓝字跳转阅读。
要想搞懂这个指标,我们需要重温初中数学的几个概念。
“滚动平均”。所谓滚动,并不是固定拿某一段历史数据不变,而是窗口不断向前移动。比如计算三年滚动平均,今天计算的是过去36个月的数据;过一个月后,就会剔除最早一个月的数据,加入最新一个月的数据。这样得到的平均值,会随着市场变化不断调整。
“标准差”。简单理解,就是衡量一组数据波动大小的指标。如果过去三年的ERP都差不多,那么标准差就比较小,说明市场状态比较稳定;如果有时候很高,有时候很低,波动很大,那么标准差就比较大。
所谓“ERP3年滚动平均2倍标准差”,就是把当前ERP和过去3年的平均水平比较,看它是否已经偏离到了比较少见的位置。
如果只看ERP绝对值,会发现一个问题,那就是不同经济环境下,合理水平可能并不一样。比如十年前的无风险利率和今天不同,企业盈利环境也不同,简单比较ERP数值,很容易出现误判。
所以部分机构会引入统计方法,用过去一段时间ERP的平均值和波动范围,判断当前市场处于什么位置。其中,距离历史均值2倍标准差的位置,通常代表市场进入比较极端的区域。
大白觉得,这里需要稍微换一个角度理解。ERP 2倍标准差虽然看起来像是在寻找估值极限,但它本质上并不是直接计算股权和债权谁更有价值,而是在衡量当前市场状态相对于历史是否异常。
换句话说,它更像一个市场情绪温度计,而不是一把价值尺子。因为它采用的是三年滚动平均和标准差,这意味着它的参考基准本身会随着市场变化。
如果牛市持续上涨,估值不断提高,投资者风险偏好不断增强,那么ERP中枢也可能发生变化,所谓的“2倍标准差上沿”也会随之移动。所以这个指标更多反映的是市场参与者愿意给出什么价格,而不是企业本身应该值多少钱。
如果说前几天解释的指标作用是“当前股权资产性价比如何”,那么ERP 2倍标准差回答的问题更像是“市场短期是不是已经过度乐观或悲观”。
投资市场不是一台精密计算机,它既有价值规律,也有人性的贪婪和恐惧。很多时候,市场上涨并不是因为估值突然变便宜,而是因为投资者愿意接受更低的风险补偿。
因此,ERP进入极端区域,并不意味着市场一定马上见顶或底,而是意味着未来收益空间和风险之间的关系正在发生变化。
研究这些估值指标久了,大白越来越觉得,投资并不是一门完全可以计算的学科。金融学会告诉我们如何衡量风险收益比,经济学会尝试通过模型寻找最优答案,但真实市场往往比公式复杂得多。
股票价格背后,除了盈利、利率这些可以量化的因素,还有情绪、预期和群体行为、时代叙事等。很多时候,投资更像是一门社会学,它存在难以复现、难以完全验证的一面。
所以,任何时候都需要对市场保持敬畏,终身学习,开放心态,才能更好地面对未来的不确定性。
大白建了个粉丝小群~
平时大白会在里面不定期分享股债利等实用指标,唠唠市场里的深层变化,讨论优化配置策略。不推票、不炒短线,就找想法一致的朋友聊聊天,感兴趣的公众号后台发送“入群”即可扫码进群(限时一周)。
—E N D—
往期精选