本文首发于微信公众号:检财大白
股债利差,也被机构称为股权风险溢价 (ERP),这个指标可能大家都比较熟悉,大白在之前多篇内容中简略的用法和查看路径,但可能没想过它为什么具备参考价值。今天就和大家探讨股债利差作用原理,以及基于 20 年 A 股数据的统计规律,做到知其所以然。
股债利差 = 股市收益率 - 十年期国债收益率
股市收益率 = 指数滚动市盈率 (PE-TTM) 的倒数
我们把公式里的两个核心指标拆开来看,就非常好理解了:
所以股债利差的本质,就是股票资产相对于无风险国债的超额盈利回报,也就是我们愿意承担股票价格波动的风险,能额外拿到的收益补偿,这也是它被叫做 "股权风险溢价" 的真正原因。
在所有大类资产中,只有股票和债券是标准化、高流动性的生息资产,这是它们能够进行直接收益率对比的前提条件。
只有股票和债券,每天都有海量的交易数据,有明确的、可计算的年化收益率,这使得股债利差成为了衡量大类资产相对性价比最客观、最直接的标尺。
截至 2026 年一季度,中国债券市场总规模超过200万亿元,而 A 股总市值约118万亿元。
庞大的体量决定了债市是重要的 "资金蓄水池"地位,也是对利率变化最敏感的市场。当货币政策发生变化时,资金总是先在债市反应,然后才会传导到股市。而股债利差恰恰捕捉到了这种资金流动的最早期信号:
这种资金在两个最大金融市场之间的流动,是决定市场中长期走势的核心力量。
外汇管制是非常重要的一点,也是很多人忽略的关键因素。
在其他市场如美国,大资金可以自由地在全球范围内配置资产。当美股估值过高时,资金可以流向欧洲、日本或者新兴市场的股市,这会削弱美股自身股债利差的参考价值。
但在中国,由于存在严格的外汇管制,国内的大规模资金几乎没有办法大规模配置海外资产。保险资金、社保基金、银行理财这些掌握着数十万亿资金的机构,它们的配置选择几乎只有两个:国内股市和国内债市。
这形成了一个相对封闭的 "股债二元配置结构"。当债市收益率下降时,这些大资金没有别的去处,只能流向股市;当股市估值过高时,它们也只能回到债市避险。这种别无选择的配置逻辑,使得中国的股债利差与市场走势的相关性,比没有外汇管制的市场要高。
股债利差有怎样的历史规律
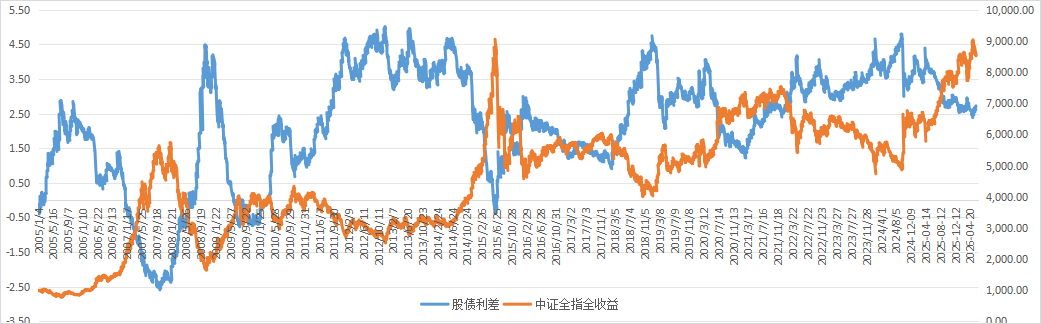
大白用中证全指市盈率(TTM)倒数代表股市收益率,统计了2005年至今的近5200个交易日数据,得出以下几点观察,先贴一张股债利差与中证全指全收益指数的折线图。
1、百分位统计
值得注意的点
近年来,国债利率中枢呈现持续下移的长期趋势,这一宏观环境的变化正在重塑资本市场的定价逻辑与运行特征。随着无风险收益率的不断走低,市场整体风险偏好出现系统性提升,投资者为追求更高的收益回报,不得不逐步增加权益类资产的配置比例。这一趋势或将导致未来 A 股股债利差的牛顶与熊底阈值同步下移,传统基于历史均值回归的估值判断体系面临挑战。
尽管存在上述宏观环境变化与指数结构缺陷带来的挑战,股债利差指标的核心参考价值并未失效。
股债利差本质上是股票与债券预期收益率的比值,其绝对值直接衡量了两类资产之间的相对投资性价比,这一底层逻辑不会因市场环境的改变而发生根本性变化。
针对全市场指数权重钝化的问题,我们可以通过调整观察标的来有效规避。采用沪深 300、中证100等聚焦头部市值公司的大型宽基指数来计算股债利差,能够更准确地反应市场核心资产的估值水平与性价比变化。
大白碎碎念
其实今天我们聊的股债利差,正是认知困境最生动的注脚。有人说它已经彻底失效,因为利率中枢下移改写了历史阈值,指数结构钝化扭曲了市场信号;也有人说它依然是最可靠的指南针,因为资产性价比的底层逻辑永远不会过时。这两个看似水火不容的结论,其实都触摸到了真理的一部分,只是各自站在了硬币的不同面。
投资中绝大多数的争论与误判,都源于我们只满足于 "知其然" 的单维度认知。要么抱着历史均值刻舟求剑,无视市场环境的深刻变迁;要么因为一点局部变化就全盘否定,把洗澡水和孩子一起倒掉。真正的投资智慧,始于对 "知其所以然" 的追求:既要理解股债利差作为收益率比值的本质从未改变,也要清醒认识到它的适用边界已经发生了根本性位移。唯有如此,我们才能在矛盾的观点中保持独立,在变化的市场中守住定力。
—E N D—
往期精选