本文首发于微信公众号:检财大白
大白今天又来介绍一个新的参考指标。
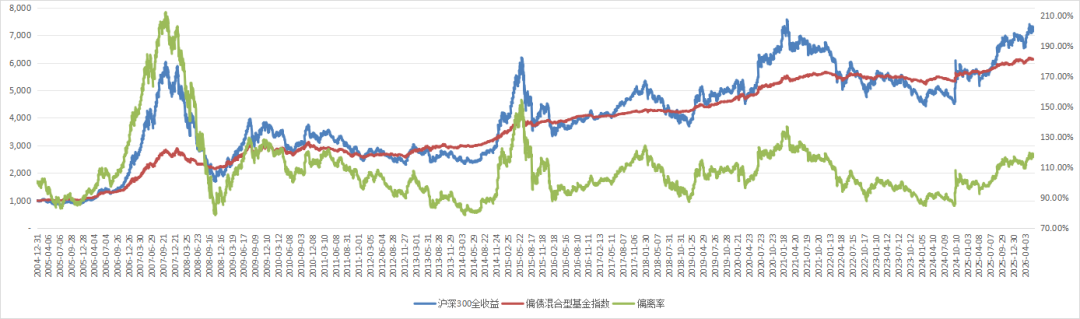
它就是沪深 300 全收益指数与偏债混合型基金指数的偏离率。基于 2004 年 12 月至 2026 年 6 月的完整交易日数据观察,该指标在 A 股过往多轮牛熊拐点的识别中表现出较强的参考性,可作为普通投资者进行股债配置时的参考依据之一。
大白选取的两个对比标的,能够较好地代表 A 股两种典型的资产收益路径:
而偏离率 = 沪深 300 全收益指数 ÷ 偏债混合型基金指数,本质上衡量的是纯股票资产相对于股债平衡资产的超额收益程度。
当偏离率走高时,通常意味着股票资产的收益阶段性跑赢股债平衡资产较多,市场情绪可能偏热,股票估值进入相对偏高的区间;当偏离率走低时,通常意味着股票资产的收益阶段性跑输股债平衡资产,市场情绪可能偏低迷,股票估值进入相对偏低的区间。
基于 2004-2026 年的历史数据统计,我们可以总结出该指标在过往市场中呈现的两个较为显著的特征:
从统计数据来看,2004 年至今,沪深 300 偏离率低于 90% 的交易日共有 603 天,仅占总交易日的 11.59%,属于市场相对极端低迷的区间。
从历史数据来看,当偏离率运行在 90% 以下时,沪深 300 往往进入具备中长期配置价值的相对底部区域,此时布局的安全边际相对较高,后续获得正收益的概率远高于随机择时的平均水平。
2004 年至今,沪深 300 偏离率高于 120% 的交易日共有 1247 天,占总交易日的 23.97%,属于市场相对过热的区间。
历史数据表明,当偏离率持续运行在 120% 以上时,市场往往进入相对过热的阶段,股票估值可能脱离了合理区间,此时追高的风险相对较高。
为什么这个相对简单的指标在过去 20 年的市场环境中表现出较好的有效性?
它与投资的基本逻辑相契合:收益与风险的匹配
投资的基本逻辑之一,是用承担的风险去换取相应的收益。偏债混合型基金作为专业机构管理的股债平衡产品,其收益被不少投资者视为 “稳健收益基准”,代表了投资者承担中等风险通常能获得的回报水平。
而沪深 300 作为 A 股核心资产的代表,其收益波动通常高于偏债混合基金。当沪深 300 的收益持续跑输偏债混合基金(偏离率 <90%),说明股票资产的风险收益比可能进入了相对有吸引力的区间;反之,当沪深 300 的收益持续大幅跑赢偏债混合基金(偏离率> 120%),说明股票资产的风险收益比可能有所下降。
截至 2026 年 6 月 5 日,沪深 300 全收益指数最新点位为 7140.20 点,偏离率为 116.72%。
从历史数据来看,当前偏离率处于 90%-120% 的中性区间,已脱离 2022 年 10 月的底部区域,市场从极度低迷中完成了一定程度的修复。同时偏离率临近120%的历史过热参考线,但离过往牛市顶峰的偏离率水平仍有一定空间。
如何免费复刻这个指标?
下载PC板choice金融终端➡️
使用第三方账号登录,微信、QQ、微博都可以➡️
登录后直接在界面中输入“hs300qsy”沪深300全收益的首字母➡️
打开沪深300全收益指数后点击K线图上方的“K线叠加”旁边的▼选择“自定义叠加”➡️
添加偏债混合基金指数➡️
最后点击K线图上方点击“导出数据”即可。
如果复刻过程中遇到问题,可留言或私信大白。
大白一直觉得,任何一个参考指标都不能只靠 “过去多少年都准” 就盲目相信。我们很容易陷入一个误区,看到某个指标历史上几次都踩中了牛熊拐点,就把它当成了万能的圣杯。但历史从来不会简单重复,市场的规则、参与者的结构、宏观环境都在不断变化,如果只盯着历史走势做表面归因,很容易在未来某一次 “不一样” 的时候栽跟头。
真正值得参考的指标,一定是能经得起第一性原理推敲的。也就是说,我们得搞清楚:这个指标到底在衡量什么?它背后的底层逻辑是什么?为什么它能在不同的市场环境下都发挥作用?
就像我们今天聊的偏离率,它之所以能有参考性,不是因为过去 20 年恰好每次都对,而是因为它锚定了收益与风险的匹配关系,也间接反映了经济运行中资产端和负债端增速的核心矛盾。只有想通了这些最根本的道理,我们才能真正理解这个指标的适用边界,也才能在市场变化的时候,知道什么时候该参考它,什么时候该保持一份警惕。
—E N D—
往期精选