本文首发于微信公众号:检财大白
在没有股市的年代里,收股息,几乎是股权投资最初、也最朴素的获利方式。投资者买入一家公司的股权,本质上是为了分享企业的利润分红,这也是股票最原始的价值来源。
如今,随着股票市场的交易机制越来越便捷,几乎每个工作日都能买卖交易,很多人也慢慢遗忘了股息的价值,转而追逐股价的短期涨跌。但大白看来,股息高低依然是判断整个市场"贵贱"有效的标尺之一。它剥离了市场情绪的扰动,回归到投资的本源,也可以看作是一种衡量市场整体风险溢价的指标。
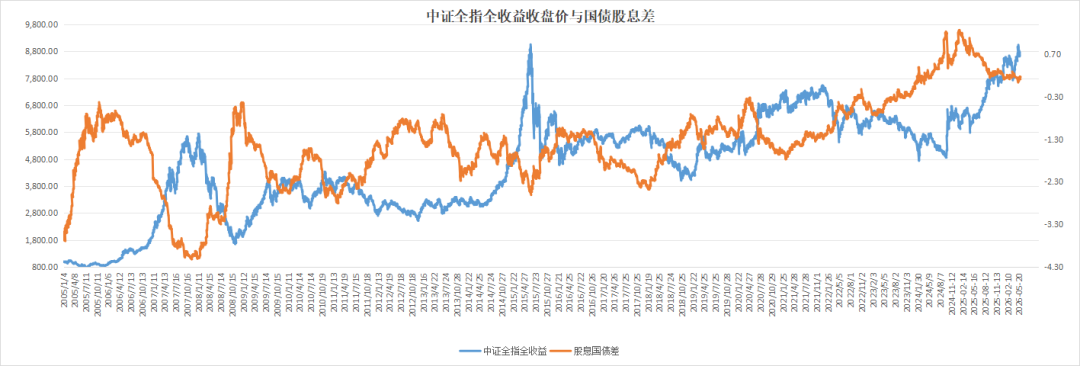
今天大白就通过一张横跨近 20 年的图表,来聊聊股息国债差这个指标,看看它如何帮我们丈量 A 股的性价比变化。
这张图的核心指标,就是股息国债差,它的计算公式非常简单:股息国债差 = 中证全指股息率 - 中国十年期国债收益率
这个差值的意义很明确:
图中的橙色曲线就是股息国债差,而蓝色曲线是中证全指全收益指数,它不仅包含了股价的涨跌,还包含了股息再投资的收益,更能真实反映长期持有 A 股的回报情况。
从 2005 年至今,这张图清晰地记录了 A 股市场的几轮牛熊,也揭示了股息国债差和市场走势之间的稳定关系。
在 2020 年之前,股息国债差的波动区间相对固定,形成了清晰的 "顶部" 和 "底部",比如 2005 年、2008 年、2012 年、2018 年、2020 年股息国债差值都触及-0.7以上的高位区间,随后一年都有不错行情。
但从 2020 年开始,我们看到了一个明显的变化:股息国债差突破了之前的历史波动区间,进入了一个新的高位平台。
这背后的核心原因,是 A 股上市公司整体分红率的持续提升和国债利率中枢不断下移。近年来,监管层持续引导上市公司提高现金分红比例,越来越多的企业开始重视股东回报,通过高分红来回馈投资者。这种结构性的变化,推高了市场整体的股息率(具体数据可以查看解构A股底层数据:20年六轮牛熊复盘与最新基本面解读),使得股息国债差在指数创出新高的同时,依然能维持在高位。
这也给我们提了个醒:任何指标都不能脱离时代变化,刻舟求剑。 过去的历史区间,是基于当时的市场环境、分红政策和利率水平形成的,而现在这些条件都发生了变化,我们不能再用过去的 "固定阈值" 来简单判断市场的顶和底。
尽管历史区间被突破,市场环境也在变化,但这并不代表股息国债差就失去了参考价值。它的核心逻辑依然成立:在股息国债差越高的位置买入,就意味着安全边际越高;反之,差值越低,安全边际也越低。
所以,这个指标依然能帮我们判断,当前市场的 "性价比" 如何,我们的投资,是在赚企业盈利和分红的钱,还是在赌市场情绪的钱。
值得一提的是,股息国债差也是偏稳健的 "长钱" 机构,如险资、社保基金的核心观察指标之一。
对于保险资金、社保基金这类资金来说,它们投资期限长,对收益的稳定性要求高,对风险的容忍度低。它们的投资目标不是追求短期的高收益,而是追求长期稳定的绝对收益,这与股息国债差的核心逻辑高度契合。
投资真的像人生,会经历三重认知境界。
没开户时,从书本里知道投资就是赚企业盈利的钱,这是 "看山是山";开了户盯着 K 线涨跌,满脑子追热点打板,把企业本身抛在脑后,这是 "看山不是山";直到追高割肉、亏过真金白银,才幡然醒悟,所有股价涨跌最终都绕不开企业业绩,兜兜转转又回到了最初的道理,这就是 "看山还是山"。
倘若不曾有看山不是山的过程,或许也体会不到看山还是山的通透。
—E N D—
往期精选