本文首发于微信公众号:检财大白
昨天大白发的创业板指的股债利差数据图。很多朋友对纳指的估值也挺感兴趣的,今天大白就基于下面三张横跨 10-15 年的数据图对纳指估值进行浅浅的分析。
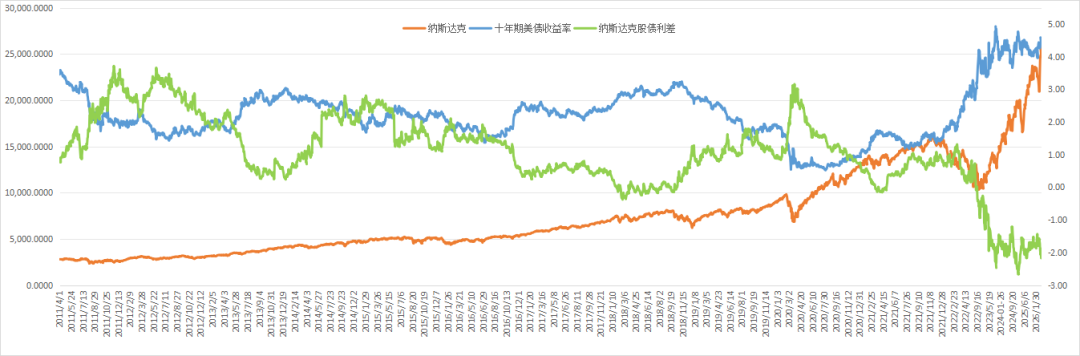
第一张图是纳斯达克指数、10 年期美债收益率与纳斯达克股债利差的 15 年走势对比。这张图最核心的特征,是 2021 年前后出现的明显分水岭:
这种 “指数与美债收益率同步上升,股债利差负值持续扩大” 的现象,在过去 15 年的历史中从未出现过。它客观上反映出,当前美股市场的风险偏好已经来到了一个历史极高的阶段。
第二张和第三张图分别是纳斯达克指数近 10 年的 PB(市净率)和 PE(市盈率)分位图:
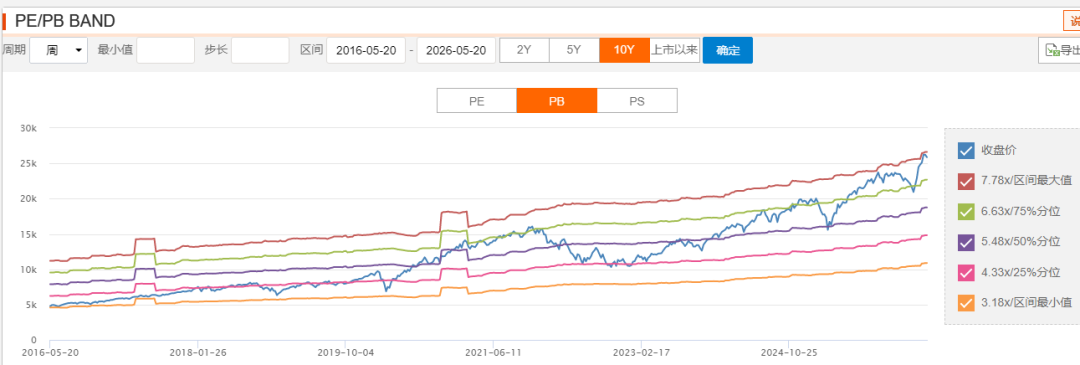
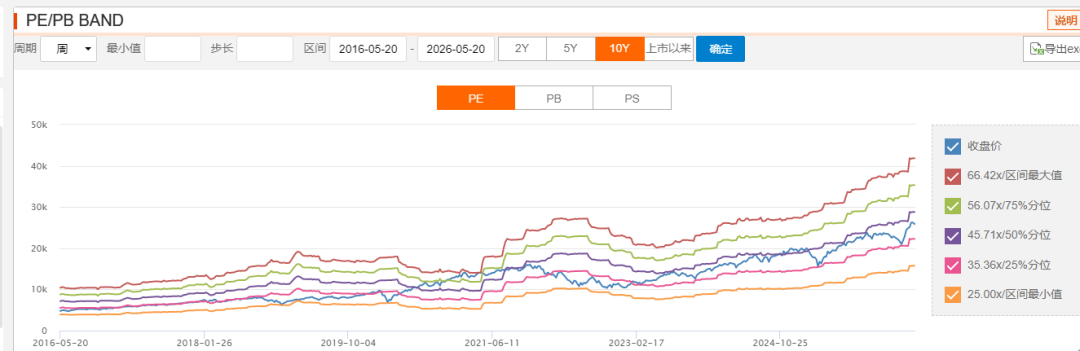
这种 “市盈率适中、市净率极高” 的估值分化,是当前纳斯达克指数最值得关注的特征,也是很多投资者感到困惑的地方。
第一,头部科技公司 ROE 的系统性提升。过去几年,以 “七巨头” 为代表的纳斯达克头部公司,通过优化成本结构、提升运营效率,实现了净资产收益率(ROE)的大幅提升。当 ROE 持续高于市场平均水平时,市场愿意给予更高的 PB 估值,而较高的盈利水平又会压低 PE,从而形成 PB 高、PE 相对适中的局面。
第二,大规模股票回购的影响。美股上市公司长期保持着大规模的股票回购和注销行为。回购注销会减少公司的总股本,在净利润不变的情况下,会同时提升每股收益(EPS)和每股净资产(BVPS)。但由于回购价格通常高于每股净资产,回购注销对每股净资产的提升幅度小于对每股收益的提升幅度,这会导致 PB 上升的速度快于 PE,进一步拉大两者的差距。
第三,AI 技术带来的无形资产重估。2022 年以来的 AI 革命,使得科技公司的大量无形资产(如数据、算法、模型、技术专利等)的价值得到了市场的重新认可。但在现行的会计准则下,大部分内部研发形成的无形资产并不在资产负债表中体现,导致公司的账面净资产被低估。这使得传统的 PB 指标无法准确反映公司的真实资产价值,从而出现 PB 看起来过高的情况。
第四,研发费用资本化的会计处理。近年来,越来越多的科技公司将部分符合条件的研发费用进行资本化处理,而不是全部计入当期费用。这种会计处理方式会增加当期净利润,同时增加公司的资产总额。这会在压低 PE 的同时,对 PB 产生一定的支撑作用。
可能性一:AI 盈利快速兑现,估值自然消化如果 AI 技术能够在未来 1-2 年内快速转化为实际的盈利增长,纳斯达克成分股的净利润增速超过股价的上涨速度,那么当前的高估值将会被盈利自然消化。在这种情况下,PE 和 PB 将会逐步回落至历史均值附近,而指数可能继续保持震荡上行的态势。
可能性二:高位震荡,盈利缓慢跟上估值如果 AI 盈利的兑现速度慢于市场预期,但美联储开始降息,美债收益率回落,那么市场可能会维持当前的高风险偏好。指数可能在高位进行长时间的震荡整理,通过时间换空间的方式,让盈利逐步跟上估值,股债利差也会随着美债收益率的下降而缓慢修复。
可能性三:流动性收紧或AI产业链利润出现周期性下降,估值回归历史均值如果通胀超预期反弹,美联储被迫推迟降息甚至重启加息,美债收益率继续上行,那么全球流动性将会再次收紧。这可能会导致市场风险偏好下降,资金从高估值的科技股流向无风险的美债,从而引发纳斯达克指数的估值回归,股债利差也会随之向历史均值靠拢。
以上所有内容,都只是基于历史图表数据的客观呈现和逻辑推演。市场永远是复杂和不可预测的,过去的规律不代表未来一定会重演。
每一位投资者都有不同的投资周期、风险承受能力和收益预期。希望这些数据和分析,能够提供一个相对全面的视角,帮助你做出最适合自己的投资决策。
—E N D—
往期精选