本文首发于微信公众号:检财大白
创业板指近两年上涨超150%,很多朋友都问,现在还能上车吗?大白今天不用市盈率市净率等常规估值指标来观察,而是用中美债利差指标分析现阶段估值水平。
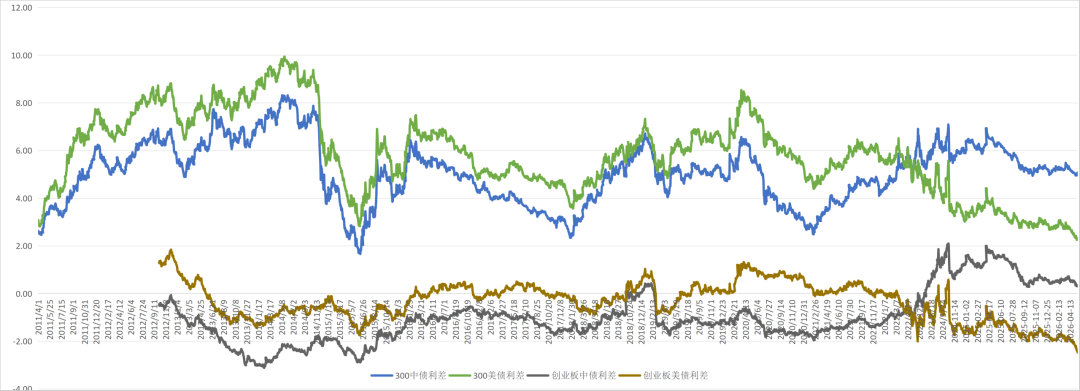
这张横跨 15 年的股债利差走势图,向我们展示了当前市场独特的估值特征。截至 2026 年 5 月 15 日,沪深 300 相对于中国国债的利差在 5.1% 附近徘徊,创业板中债利差也跌至 - 0.3% 左右。这些数字背后,反映了全球资本定价逻辑的变化,也是投资者理解当前市场的重要维度。
与此同时,代表沪深 300 相对于美国国债性价比的绿色曲线,已经跌到了2.25% 的历史低位;而代表创业板相对于美债性价比的棕色曲线,也处于 - 2.48% 的较低水平。
股债利差,也叫股权风险溢价,是投资界公认的简单有效的市场估值指标之一。它的核心思想非常朴素:买股票比买无风险债券,应该多赚多少钱才值得冒风险?
它的计算公式一目了然:
创业板相关利差的计算方式完全相同,只需将沪深 300 指数替换为创业板指即可。
举个例子,如果沪深 300 的市盈率是 20 倍,那么它的盈利收益率就是 5%。如果此时中国 10 年期国债收益率是 3%,那么沪深 300 中债利差就是 2%。这意味着,投资者买沪深 300 指数,理论上每年能比买国债多赚 2 个百分点,这就是对承担股票波动风险的补偿。
通过对 2011 年至今的数据统计,我们可以清晰地看到当前市场在历史长河中的坐标:沪深 300 美债利差已经跌破了过去 15 年的历史低点,比 2015 年牛市顶峰时还要低近 1 个百分点;创业板美债利差处于历史最低水平,意味着创业板的隐含收益率已经低于美债收益率;中债利差虽然也处于相对低位,但尚未跌破历史极值,这说明中美利差倒挂是当前市场的一个重要特征。
过去 15 年的历史数据显示了一个总体趋势:利差越高,股票未来的预期收益通常越好;利差越低,股票的潜在风险可能越大。
一个值得注意的变化, 2021年之前,中债利差和美债利差的走势几乎完全同步。但2021年之后,两条曲线开始出现明显分化,尤其是 2022 年以来,美债利差的下跌速度超过了中债利差。这表明美债收益率对 A 股估值的影响在逐渐增强。
很多国内投资者习惯只看中债利差,但在 A 股国际化程度不断提高的今天,了解美债利差的影响也很有必要。
外资是 A 股市场的重要参与者,对于这些全球配置的资金来说,他们的无风险收益率基准通常是美国国债,所以我们的股权资产相对于美债的收益更高的话,对外资来说是有吸引力的。
大白碎碎念
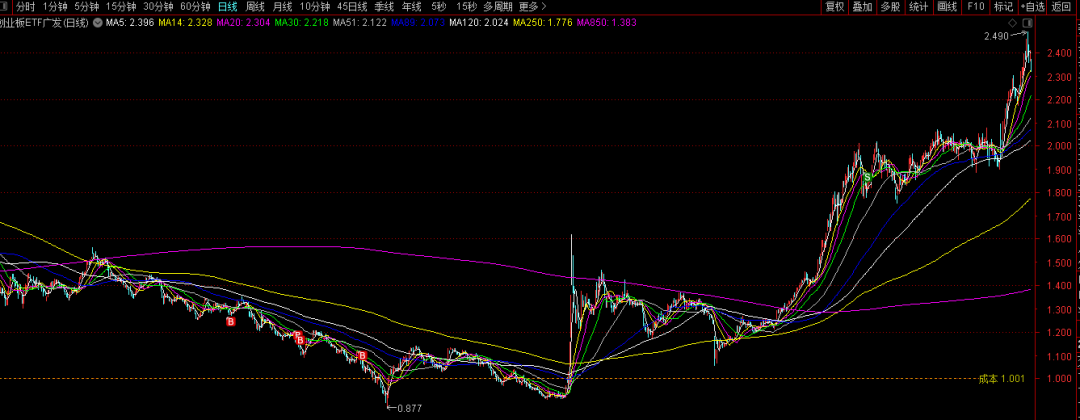
回到一开始“创业板指现在还能上车吗?”的问题,看大白这张创业板ETF实盘图,就能发现大白是习惯偏左侧交易的,既没抄到 0.877 的底,也没逃到 2.49 的顶,只是在低估时一路分批买,高估时慢慢分批卖。
现在创业板从股债利差角度看确实不便宜了,但高估了也不代表一定会跌,想跟随趋势上车的朋友,上车前必须做好下车计划,比如买入后涨多少止盈,跌多少止损。把预案提前备好,涨跌都不会心慌。
—E N D—
往期精选