本文首发于微信公众号:检财大白
各位,五一假期过得还愉快吧?大白没出门,而是趁着假期将A股在4月30日披露完成的2025年年报和2026年一季报数据做了汇总整理,今天就借着两张覆盖全A的核心数据图表,和大家梳理A股过往的历史数据变化过程,结合数据变动推导客观结论,完整呈现A股20年成长过程及2025年全年、2026年一季度的市场基本面变化。
一、中证全指全景数据:A 股 20 年的核心变化与客观规律
我们本次分析的核心标尺选用中证全指,客观来看,这个指数覆盖了沪深市场全部正常交易的 A 股,仅剔除 ST、*ST 标的与流动性极差的个股,样本既包含大盘蓝筹,也覆盖中小盘、成长类个股,相比仅覆盖沪市、受金融周期巨无霸影响较大的上证指数,能更全面地反映 A 股全市场的整体表现,以及全量上市公司的盈利、分红、估值全貌。
基于中证全指全周期数据,回顾A股过往牛熊始终围绕利润驱动 / 估值驱动两大核心主线展开,叠加宏观、政策、产业周期的时代背景,各轮周期核心特征如下:
结合 2005-2025 年的全周期数据,我们可以从几组核心数据的变动中,推导出对应的客观结论:
分红再投资,是 A 股长期收益的重要增厚项
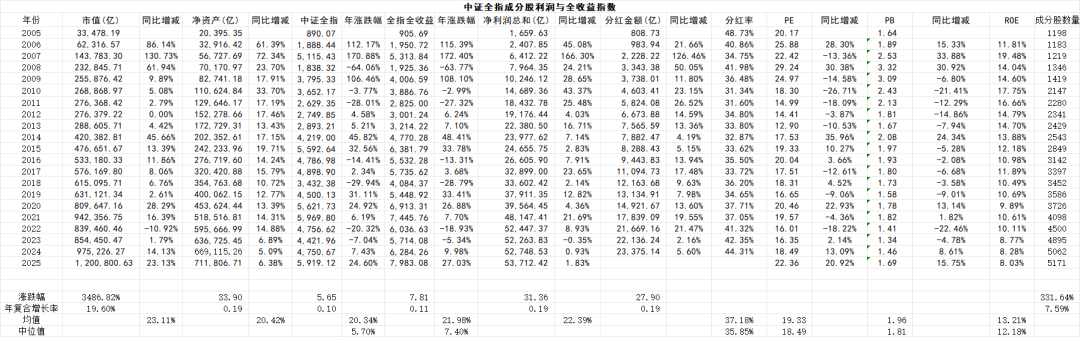
2005-2025 年,中证全指价格指数累计涨幅 565.01%,年化复合涨幅 9.94%;同期包含分红再投资的中证全指全收益指数,累计涨幅 781.44%,年化复合涨幅 11.50%。20 年周期内,全收益指数相对价格指数的超额收益超 200 个百分点(别再说A股长期不涨了)。对应分红总额的变动:2005 年全 A 上市公司分红总额为 808.73 亿元,2025 年全 A 分红总额达到 23375.14 亿元,20 年累计增长 2790.35%,年化复合增速 19.37%,与同期全 A 净利润的增长幅度基本同步。近七年整体上市公司分红率提升约10个百分点。从这组数据可以得出客观结论:在 A 股 20 年的长周期中,持续的分红再投资,能够对投资收益产生显著的增厚效果,是全市场长期收益的重要组成部分。
长周期维度,A 股市值变动与盈利变动高度相关
2005-2025 年,全 A 上市公司净利润总和从 1659.63 亿元增长至 53712.42 亿元,累计涨幅 3136.41%,年化复合增速 18.99%;同期全 A 总市值从 33478.19 亿元增长至 1200800.63 亿元,累计涨幅3486.82%,年化复合增速 19.60%(部分来自IPO)。从这组数据的同步变动可以得出客观结论:从 2005-2025 年的历史数据来看,A 股全市场总市值的长期变动,与上市公司整体净利润的长期变动,呈现出极高的匹配度。
2025 年指数上涨,核心驱动来自估值修复
2025 年全年,中证全指年涨幅 24.60%,全收益指数年涨幅 27.03%;但同期全 A 净利润总和同比仅增长 1.83%。估值端的变动则完全相反:2024 年末全 A PE(市盈率)为 16.35 倍,2025 年末上行至 20.92 倍,全年同比涨幅 20.92%;全 A PB(市净率)从 2024 年末的 1.46 倍,上行至 2025 年末的 1.69 倍,与 PE 的上行趋势完全同步。从这组数据的差异可以得出客观结论:2025 年中证全指的年度上涨,主要由估值端的抬升贡献,当期上市公司净利润的增长,对指数涨幅的贡献有限。
很多人会有疑问:全 A 净利润始终保持增长,为什么会觉得多数公司的经营压力在加大?答案就藏在中位数数据里。
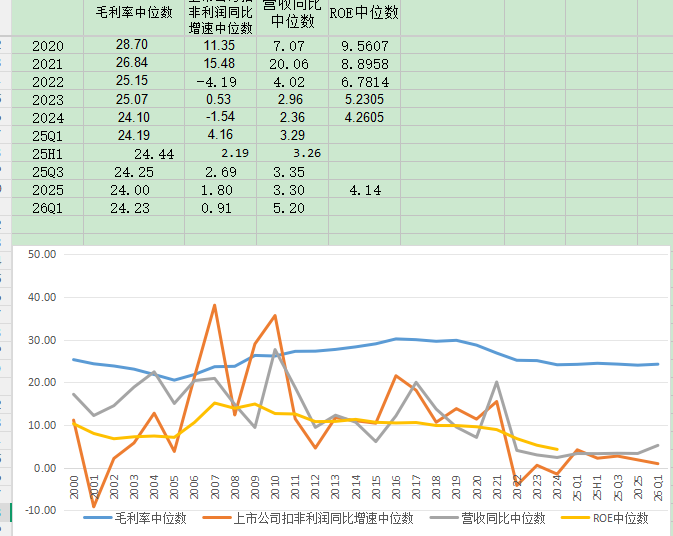
这里先说明中位数数据的统计逻辑与价值:大白将全市场所有上市公司按对应指标从高到低排序,取排在正中间的那家公司的数据作为中位数结果。和全市场总额数据相比,总额数据会被万亿市值的头部巨无霸显著拉高,而中位数数据不受头部极端值影响,能更真实地反映全市场普通上市公司的经营变化状态。
结合 2020-2026 年一季度的中位数数据变动,我们可以推导出对应的客观结论:
2020-2025 年,多数上市公司的盈利能力持续回落,2026 年一季度有企稳迹象
ROE(净资产收益率)反映的是上市公司用净资产创造利润的核心能力,疫情后持续下滑,2026 年一季度数据较 2025 年全年基本持平,没有继续下行。从这组数据的变动趋势可以得出客观结论:2020-2025 年,全市场多数上市公司的净资产盈利能力,呈现持续回落的趋势;2025 年至 2026 年一季度,该指标放缓了持续下行的走势,进入低位企稳的状态。
2022 年盈利增速显著回落,2025-2026 年一季度呈现低位企稳特
2021 年,全 A 营收同比增速中位数为 20.06%,扣非净利润同比增速中位数为 15.48%,受益于2021年平稳疫情管控是重要支撑,叠加低基数、海外需求复苏、出口高增、大宗涨价驱动高增;2022年盈利回落与管控收紧直接相关。是阶段性的高增长区间;2022 年两项指标出现显著回落,其中扣非净利润增速中位数降至 - 4.19%,营收增速中位数降至 4.02%;
2023-2024 年,两项指标持续在低位区间波动,扣非净利润增速中位数多次出现负值;2025 年全年,全 A 营收同比增速中位数为 3.30%,扣非净利润同比增速中位数为 1.80%;2026 年一季度,营收同比增速中位数回升至 5.20%,扣非净利润同
比增速中位数为 0.91%。上市公司整体经营底盘保持稳定,未出现系统性恶化毛利率反映的是上市公司的产品定价能力与成本控制能力,是企业经营底盘的核心体现。
2020 年全 A 毛利率中位数为 28.70%,后续虽有回落,但始终维持在 24%-28% 的区间内波动,2025 年全年为 24.00%,2026 年一季度小幅回升至 24.23%,全程未出现持续大幅下行的情况。从这组数据的平稳表现可以得出客观结论:2020 年以来,尽管全市场多数上市公司的盈利增速出现明显波动,但整体毛利率水平保持了较强的韧性,反映出上市公司整体的产品定价与成本控制能力,未出现系统性的恶化。
结合两张图表的全周期数据与最新变动,我们可以得出 4 个完全基于数据的客观结论:
假期梳理完这些全周期的全市场数据,最大的感受是,A 股过往的每一段行情变化,最终都能在底层的财报数据里找到对应的轨迹。这些客观的数字,完整记录了市场走过的路,也清晰呈现了当下全市场的真实状态。沉下心梳理这些基础数据,能让我们对市场的过往和现在,有更清晰、更贴近事实的认知。
—E N D—
往期精选