本文首发于微信公众号:检财大白
【读者留言】
“大白你好,上期看了社保VS高股息:如何配置老年生活更安逸有两个问题想请教:很多人说基金和股票的分红、红利复投逻辑完全不一样,但我觉得是一样的,基金分红复投后份额变多、持仓成本降低,和股票分红除权后再买入的逻辑难道不是一样的?
如果用股息养老,该买一篮子高股息个股还是红利基金?”
这个问题,刚好契合三重境界:看山是山,看山不是山,看山还是山。从表层规则到底层逻辑,再回归 “股息养老” 的核心目标,你会完整经历从 “觉得一致” 到 “发现本质差异”,最后回到 “最终殊途同归” 的过程,今天我们一层层讲透。
你觉得两者逻辑一致,完全没错。从最直观的交易规则看,个股和基金的分红、红利复投,是同一套标准流程:分红资金到账的同时,标的价格(股价 / 基金净值)同步除权下调;用分红资金再买入,最终结果都是持有份额(股份 / 基金份额)增加、持仓成本降低、未来的分红基数同步扩大。两者的表层复利本质也完全相同:用已到手的收益,买入更多生息资产,让未来现金流持续滚大。这就是 “看山是山” 的境界,你看到了两者最直观的共性,结论完全符合事实。
当你穿透表层操作,触碰到分红来源、成本约束这些底层法定规则,就会进入 “看山不是山” 的境界:两者看似一致的流程,背后的本质、约束、真实成本完全不同。
这是最核心的差异。个股分红是公司必须有正的累计未分配利润,也就是必须有税后结余才能可用于分配。个股分红的本质,是企业创造的剩余价值向股东分配,就像“母鸡下蛋”下完蛋后母鸡仍能继续下蛋,分红是新增的现金流。股票分红详细解读可查看股票分红=左口袋进右口袋出?分红意义是啥?
而红利基金的分红来源,除了持仓个股的分红、买卖价差,最关键的是,只要合同约定了分红规则,基金经理可以直接卖出持仓成分股凑现金完成分红。这本质是把你持有的底层资产变现返还,是标准的 “左口袋倒右口袋”,没有任何新增价值。
这是最影响真实收益的硬差异,没有任何模糊空间。一是税收规则:个股分红执行阶梯式红利税,
持有不足 1 个月按 20% 征收
持有 1 个月至 1 年按 10% 征收
持有满 1 年可免征红利税
基金分红对个人投资者免红利税(由上市公司代扣),和持有时间长短完全无关。
二是交易成本:个股红利再投资,需要通过二级市场买入股票,必须支付佣金、过户费等交易手续费;而基金选择红利再投资,是直接按除权后的净值折算份额,完全免除申购费,没有任何交易成本。
三是持有成本:个股长期持有,没有任何年费、管理费等持续成本;而基金每年会收取固定的管理费、托管费,无论基金涨跌、是否分红,都会从基金资产中直接扣除,长期持有会持续侵蚀复合收益。
到这里你会发现,两者表层一致的只是操作形式,底层的规则、成本、价值本质完全不同。
当你看透所有底层差异,再回归 “股息养老” 的核心需求,就会进入 “看山还是山” 的境界:对绝大多普通投资者而言,红利基金也许更适配养老需求,因为目前大多数上市公司分红会集中在1~2次派发,而部分红利基金有按季或月派发的创新方式。但在暂无现固定金流需求情况下,也不用刻意买高频次分红的基金。
养老的核心,是稳定、可持续、能覆盖生活开支的终身现金流,至于这笔钱来自个股分红还是基金分红,本质没有任何区别。红利基金的底层本身就是一篮子市场筛选出的优质高股息个股。
更重要的是,对普通人来说,基金天然的分散持仓、定期调仓机制,能帮你规避单一个股暴雷、分红中断的风险,不用你盯财报、研究行业,对投资能力的要求极低,更容易让你坚持长期持有、红利复投,而这,恰恰是股息养老成败的核心。
大白碎碎念
最后给你一个落地的结论,不用纠结二选一:如果你有充足的研究能力、能识别真假高股息、能接受个股波动、坚定长期持有,那一篮子高股息个股完全可行,甚至有机会拿到超额收益。如果你是普通投资者,没时间深度研究、不想踩雷、只想安稳拿现金流养老,那一只规则清晰的红利指数基金,就是最好的选择。说到底,能帮你实现安稳养老、拿得住睡得香的,就是最好的资产,不用纠结它是什么。
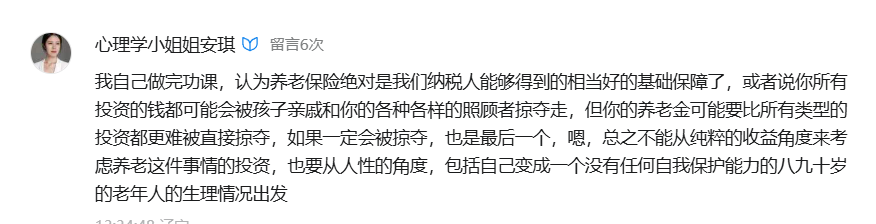
最后,关于养老产品,我的好朋友@心理学小姐姐安琪 留下了她的思考。这是一个很重要的补充。
—E N D—
往期精选