本文首发于微信公众号:检财大白
咱们之前聊透了DCF(现金流折现模型)的底层逻辑和思维模型,今天咱们直接上手,把这些想法落地到具体的账本上。DCF听起来高大上,其实在Excel里只需要几个简单的步骤就能搭建出来。
我们以“酱香大白”为例,假设它去年的自由现金流(FCF)是100万,我们一步步算出它在今天到底值多少钱。
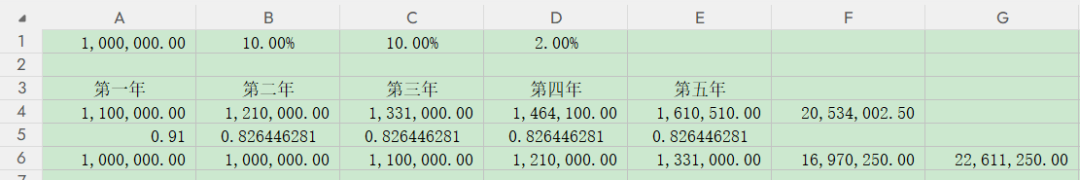
在Excel里,大白习惯在表格左上角设立参数区。这样以后调整预测时,只需要改这几个格子的数,全表都会自动跟着变。
A1单元格:基期现金流(100万)。
B1单元格:高速增长率(如10%)。
C1单元格:折现率(如10%)。这是核心,代表我们放弃稳健资产收益的机会成本。
D1单元格:永续增长率(设为2%)。通常参考GDP长远增速,因为没有公司能永远跑赢大环境。
我们从第3行开始搭建时间轴,计算每一年的真金白银。
A3到E3:分别输入“第1年”到“第5年”。
A4(第1年现金流):输入公式 =A1*(1+B1)。
B4(第2年现金流):输入公式 =A4*(1+B1),以此类推,向右拉到E4。
这时候,第4行显示的就是公司未来5年每年能攒下的闲钱。
未来的钱不值钱,我们要用折现率把它拉回到今天。
A5(第1年折现系数):输入公式 =1/(1+$C$1)^1。
B5(第2年折现系数):输入公式 =1/(1+$C$1)^2。向右拉到E5(注意C1要加$锁定)。
A6(第1年现值):输入公式 =A4*A5。向右拉到E6。
这第6行加起来,就是公司前5年所有收益在今天的总身价。
这是最关键的一步,我们要算第5年之后到无限期的价值。
F4单元格(永续价值总额):输入公式 =(E4*(1+D1))/(C1-D1)。
这个结果是公司在“第5年那个时点”的价值。
F6单元格(折现后的永续价值):输入公式 =F4*E5。
我们用第5年的折现系数,把它挪回今天。 在实际估值中,这部分往往占到总价值的70%以上。
G6单元格(公司总估值):输入公式 =SUM(A6:E6)+F6。
咱们手里的这套DCF模型,逻辑严密,Excel跑出来的数字也精确到了个位数。但如果在实战中完全迷信这个数字,那咱们离亏钱也就不远了。
咱们必须聊聊这套“核武器”的局限性,也就是那些公式没法告诉我们的真相。
DCF最大的局限在于,它是在用一系列静态的假设,去推演一个动态变化的未来。
1. 垃圾进,垃圾出(GIGO原则)
模型本身很完美,但它对输入的参数极其敏感。正如咱们之前算的,永续增长率或折现率哪怕只变动0.5%,算出来的估值可能就差了上千万。而未来5年、10年的增长率,本质上是我们“拍脑袋”预判的。如果基础数据错了,模型算得越精确,误导性就越强。
2. 无法处理“非线性”的突变
模型假设公司是线性增长的,但现实中公司会遭遇行业周期、技术迭代、甚至是突发的黑天鹅事件。DCF很难模拟一个公司突然被新技术颠覆,或者突然管理层大换血带来的剧变。它更适合分析业务一眼见底的“养老公司”,而不擅长分析日新月异的科技企业。
3. 忽略了资产的流动性与情绪
DCF算出酱香大白值2261万,但如果市场现在大跌,大家都在抛售,可能1500万都没人买。模型算的是“内在价值”,但市场价格是由情绪和流动性决定的。有时候,内在价值还没等到兑现,公司可能就先倒在了流动性危机里。
咱们聊了投资界最硬核的模型,其实各类投资模型就像我们生活中听过的那些道理。很多时候,我们道理都懂,却依然过不好这一生。
因为模型是简化的,而现实是极其复杂的。
DCF模型把一家公司的价值简化成了几个数字的乘除,这让我们产生了一种“掌控感”。但真实的人生和生意场,充满了摩擦力、随机性和不可控的噪音。
在Excel里,我们假设折现率是10%,它是恒定不变的。但在生活中,我们的心态(折现率)会随着环境剧烈波动。顺境时我们觉得未来可期,折现率低,看什么都值钱;逆境时我们焦虑万分,折现率爆表,恨不得把未来的价值全部当场变现。
道理和模型的真正作用,不是给我们一个精准的预测,而是给我们提供一个基准线。
当我们在生活里遇到诱惑或困境时,可以用这个简化的模型去问问自己:我现在的这个决策,是在增加未来的自由现金流,还是在消耗我的资本开支?
过好人生和做好投资一样,缺的往往不是那个完美的模型,而是那份接受现实复杂性的耐心,以及在模型失效时,依然敢于根据常识做出判断的勇气。
明白了局限性,我们才能真正用好工具。
—E N D—
往期精选