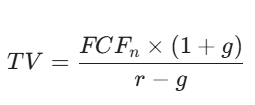
本文首发于微信公众号:检财大白
咱们聊完了现金流,今天我们要把这些内功心法融合在一起,看看在真实世界里,我们到底怎么用现金流折现(DCF)模型给一家公司定身价。
给公司估值,说白了就是把未来的钱,打个折,挪到今天来看。
在动笔计算之前,我们需要先搞明白一个硬道理:时间是有成本的。
今天的100元,和十年后的100元,地位完全不同。哪怕没有通货膨胀,这100元留在手里,我们去存银行或者买国债也能产生收益。所以,我们要计算公司未来的价值,就得设定一个折现率。
折现率最好的设定方式,就是我们当下能获得的稳健收益率。因为这就是我们放弃稳健收益、选择冒险去投资这家公司的代价。如果我们买理财能稳拿4%,那我们对公司的要求起码要到10%甚至更高,这多出来的部分就是对风险的补偿。
我们在应用这个模型时,其实就是在做三道关于未来的选择题:
第一步:预测未来的自由现金流(FCF)
我们需要预判这家公司未来5到10年,每年能攒下多少闲钱。自由现金流等于经营现金流减去资本开支。这一步最考验我们对生意的理解。如果一家公司的业务极其不稳定,现金流忽高忽低,那这个模型也就失去了参考价值。
第二步:确定折现率(机会成本)
如前所述,这就是我们要求的最低回报。折现率定得越高,代表我们越谨慎,最后算出来的公司估值就越低。它能帮我们识别并剔除那些看似红火、实际盈利水平还不如我们自行配置稳健资产收益高的平庸生意。
第三步:计算永续价值(TV)
公司理论上会长期存在,十年之后怎么办?我们假设它进入了一个平稳增长阶段。很多人担心永续的金额会是天文数字,其实不然,因为越往后的钱,被折现率打折得越狠。
我们有一个经典的永续价值公式:
通常永续增长率只设为2%到3%,也就是跟经济增速差不多。算出来的这个总数,还得再打个折挪回今天。
我们在实际应用中,DCF最大的作用不是算出一个精确到分的价格,而是帮我们看清估值对哪些因素最敏感。
我们可以发现两个现象:
增长率的微调:如果我们把公司未来的增长预期从15%下调到10%,算出来的估值可能直接腰斩。
折现率的影响:当市场加息,大家要求的收益率上涨时,哪怕公司的盈利没变,它的估值也会大幅缩水。这也是加息周期里,远期成长股往往跌得最惨的原因,因为未来的钱变得不值钱了。
虽然DCF逻辑最完美,但我们必须清醒地认识到:模型只是辅助思考的工具,不是算命的罗盘。
我们应用时要遵循模糊的正确。只有自己能理解的的生意模式,那些护城河够深、现金流像自来水一样稳定的公司,用DCF算出来的结果才有参考意义。如果一个生意的变数太多,强行套用公式,只会得到一堆看似专业的废话。
我们聊了这么多公式,其实DCF完全可以脱离财务,成为一种分析公司的思维模型。当我们用这个视角去观察企业时,会发现几个有趣的切入点:
首先,看钱的来源。优秀的扩张是投入一笔资本开支后,随后几年带来了翻倍的经营现金流。而平庸的维持是每年必须砸进大量的钱更新设备才能保住现状。前者是在造血,后者是在为供应商打工。
其次,看护城河的本质。在DCF思维里,护城河要么是在降低折现率(增加确定性),要么是在拉长永续期(延长寿命)。为什么稳的公司比快的公司值钱?因为折现率每降1%,估值可能会跳涨一大截。
最后,看资本开支的质量。管理层是把钱投向了能筑起护城河的研发,还是搞了盲目的多元化?无效的资本开支不仅减小了当下的现金流,还因为增加了不确定性而抬高了折现率,这是在双重削减公司价值。
用DCF思维分析,本质上是强迫我们切换到长线视角。只要我们能保证未来的现金流足够稳、足够长,哪怕当下的增速慢一点,这依然是一个性价比的选择。
—E N D—
往期精选