本文首发于微信公众号:检财大白
大白已经连写了五期投资策略相关的内容,不少小伙伴开始误会:这人是不是搞指数量化的,是不是天天研究模型和参数。其实真没有,大白本质上是个偏个股的小价投,更多时候是在看公司、看生意、看它能不能活得久。只不过策略写多了,容易给人一种“技术流”的错觉。
聊到价投,很多朋友的第一反应往往是退缩:“我不行,我完全看不懂三表,甚至报表里的数字都容易数错。”是啊,我们日常生活中哪能接触到九位数以亿为单位的事物呀,更别说真正点开那份密密麻麻的年报了。大白今天就化繁为简,一招能让零基础小白快速入门的方法。
既然核心问题是“数字太大记不住,看不出结构”,大白的方法就是把财报里的各科目金额变成百分比,你既可以用总资产(负债和股东权益合计)作分母看资产负债表,也可以用营业收入作分母看利润表,相当于直接把“结构视角”端到了你面前。
工具分享↓
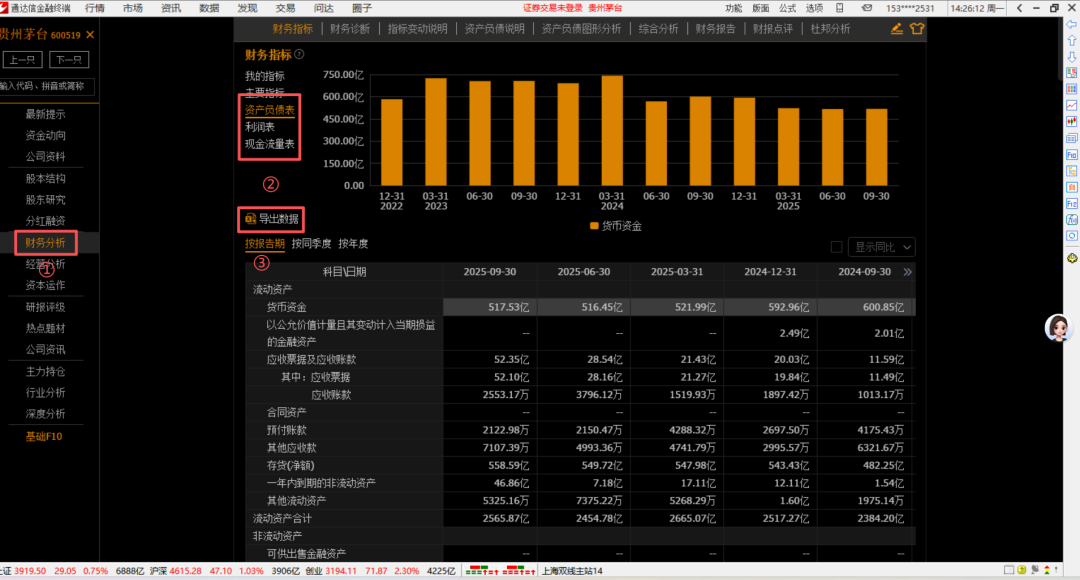
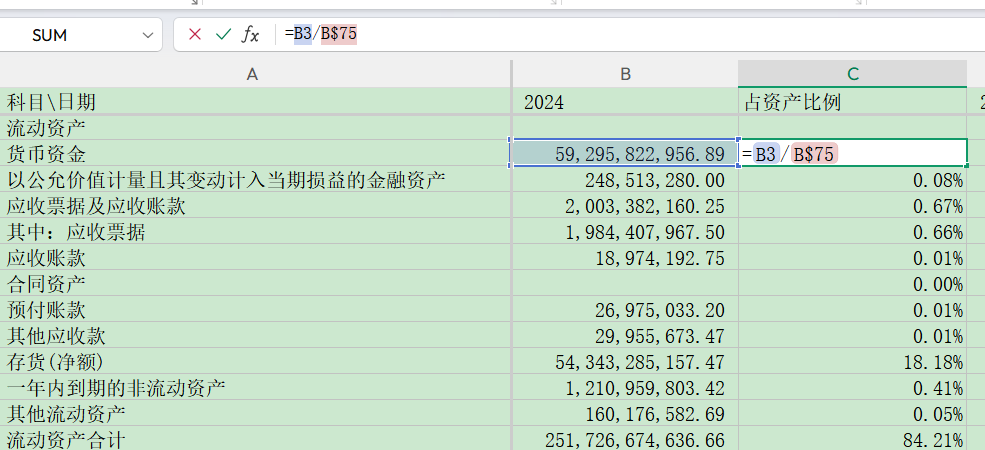
一、从通达信PC版中的“图文F10”导出报表,用Excel计算各项的的占比。
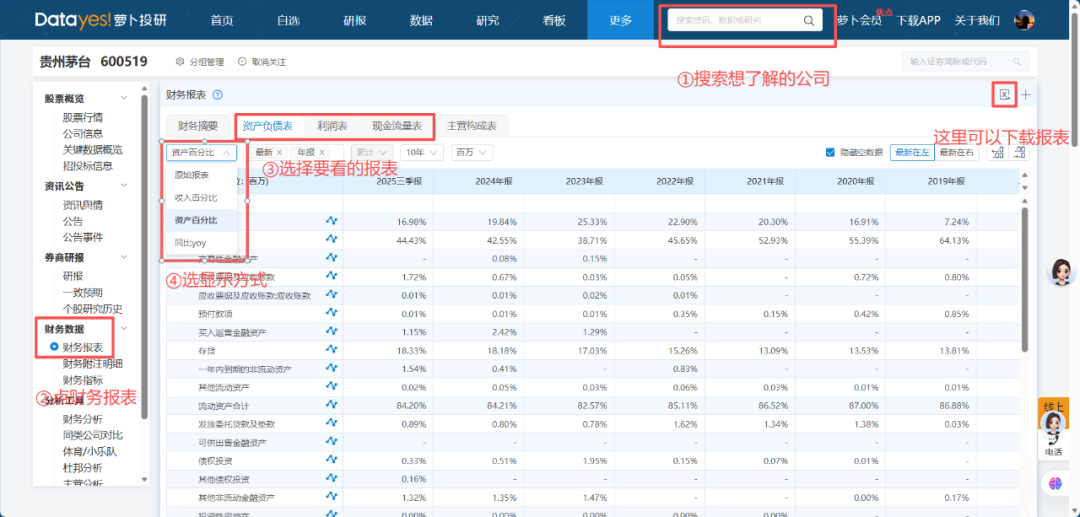
二、现在其实已经不用自己手动导表了,像“萝卜投研”:
(https://robo.datayes.com/)这样的网站,已经帮你把三张表都自动做成了百分比形式
用结构化视角看财报,这一步非常关键。因为从这一刻开始,你看的不再是公司有多少钱,而是钱是以什么形态存在的、成本是以什么方式消耗的、利润是靠什么换来的。三表也不再是三张孤立的报表,而是同一门生意的不同侧面。
先看资产负债表里最容易被忽略、却最重要的一组指标:货币资金和交易性金融资产。当这两项加起来占总资产的比例越高,说明公司的“含现金量”越足。这里的现金,不只是银行存款,还包括随时可以变现的理财、债券、货币基金等。含现金量高,意味着抗风险能力强,遇到行业低谷时不容易被一脚踹出局。
再往下看存货。存货占总资产的比例,其实是在告诉你,公司有多少资源正躺在仓库里。它既包括已经做好的成品,也包括半成品和原材料。与同行对比比例适中,说明生产和销售节奏匹配;如果长期偏高,就要警惕是不是卖不动、压库存,尤其是在竞争激烈、技术更新快的行业,这往往是利润下滑的前兆。
资产端看完,自然要看负债端。负债总额占总资产的比例,其实就是我们熟悉的资产负债率。这个指标不需要“越低越好”,但需要“和行业匹配”。重资产行业负债率高一些是常态,但如果一家轻资产公司,负债率却常年居高不下,那就值得多问一句:钱到底花到哪儿去了。
接下来把视角切到利润表,用营业收入作分母,信息会一下子变得非常直观。销售费用率、管理费用率、财务费用率、研发费用率,这四个数字合在一起,基本就勾勒出公司的经营方式。销售费用率高,说明靠推广、渠道驱动;研发费用率高,说明靠技术和产品吃饭;财务费用率长期为正且偏高,则意味着杠杆成本正在侵蚀利润。
而利润表里最值得盯住的,其实是“归属于母公司所有者的净利润”这一行。用它除以营业收入,得到的就是净利率。这个数字,直接反映了公司把收入变成真金白银的能力。净利率高不一定代表公司优秀,但净利率长期稳定,往往说明这门生意有一定护城河,不容易被价格战拖死。
如果再往前多走一步,你还可以把三表串起来看。比如资产端含现金量高、负债端压力可控,同时利润表里费用结构稳定、净利率不大起大落,这通常意味着公司经营节奏健康;反过来,如果资产结构越来越“虚”、负债率悄悄抬升、费用率开始失控,那即便利润暂时还在,也要保持警惕。
所以你会发现,看懂三表,其实不需要精通会计准则。关键在于把“绝对数”变成“结构”,把“金额”变成“比例”。当所有数据都站在同一把尺子上,公司好不好,往往自己就会浮出来。
大白碎碎念
这个方法虽然不会让你一夜之间变成财务分析高手,但它足够把门槛放低,让你真正走进来。很多事难就难在第一步,如果你能看到这里,其实已经迈出了半步。剩下那一步,不在文章里,而在你打开网站、点开一家公司的那一刻。先走起来,比走得多漂亮重要得多。
如果本篇点赞超过5个,下一期接着讲财务方面的内容。
—E N D—
往期精选