← 返回学习区 · 检财大白首页

本文首发于微信公众号:检财大白

大白之前写过一期指数基金的基础介绍,今天咱们就再深入聊聊指数那些事儿。现在主流股票指数都采用自由流通市值加权编制(如沪深300、标普500等),也就是哪个公司的自由流通市值高,哪个公司在指数中占的权重就大,而且无论是机构还是投资大V都会优先推介这类宽基指数。是因为这套编制规则让指数涨得更多吗?

 现在就和大白一起从数据中寻找答案。

我们先看看国内大小盘指数长期收益率的情况。

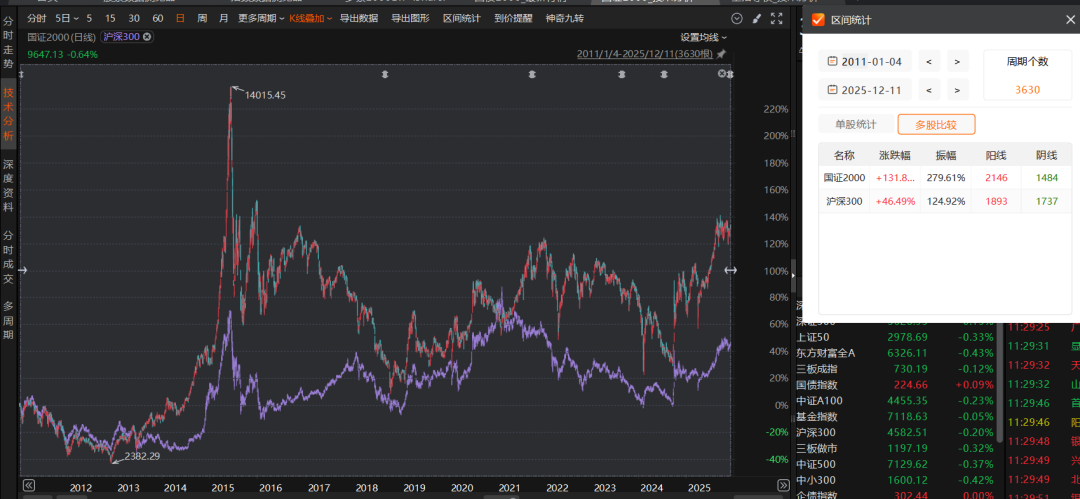
沪深300是 “大盘圈代表”(选的是市值最大的300家公司),国证2000是 “小盘圈代表”(市值排名1001~3000的公司),这俩都是用自由流通市值加权编制的,但从2011年1 月到现在的3630个交易日里,国证2000涨了131%+,沪深300只涨了46.49%。明显小盘指数涨得更多,尤其是2015年那波牛市收益差拉得最大。

那小盘股指数相对大盘股指数一直会有超额收益吗?
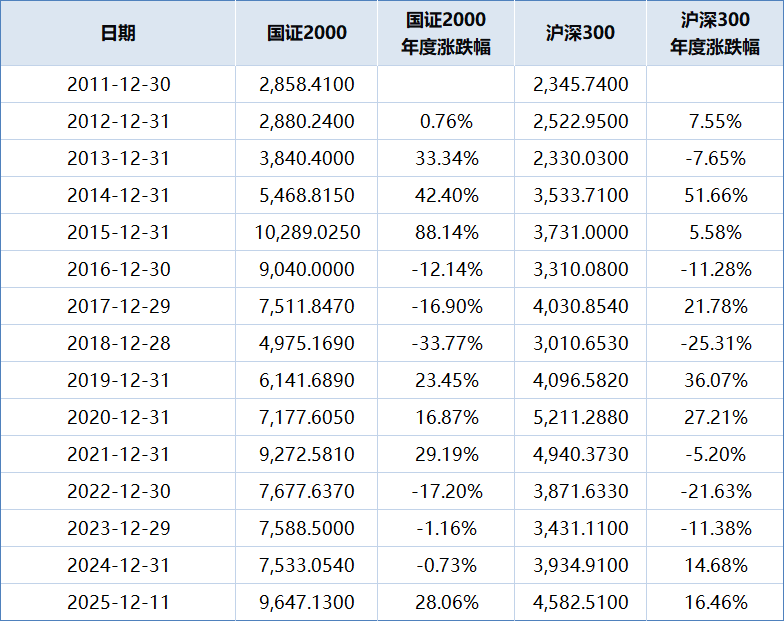
从年度涨跌幅数据图可以看到小盘股指数并没有一直优势,倒更像是“你方唱罢我登场”风格不断轮换,

我们看看美国市场是否存在同样的规律。
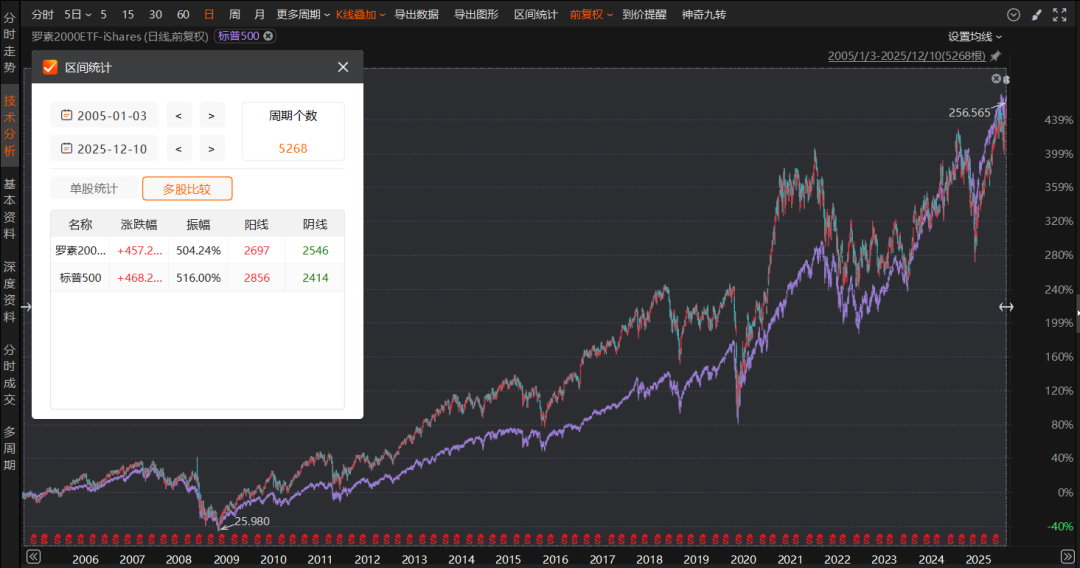
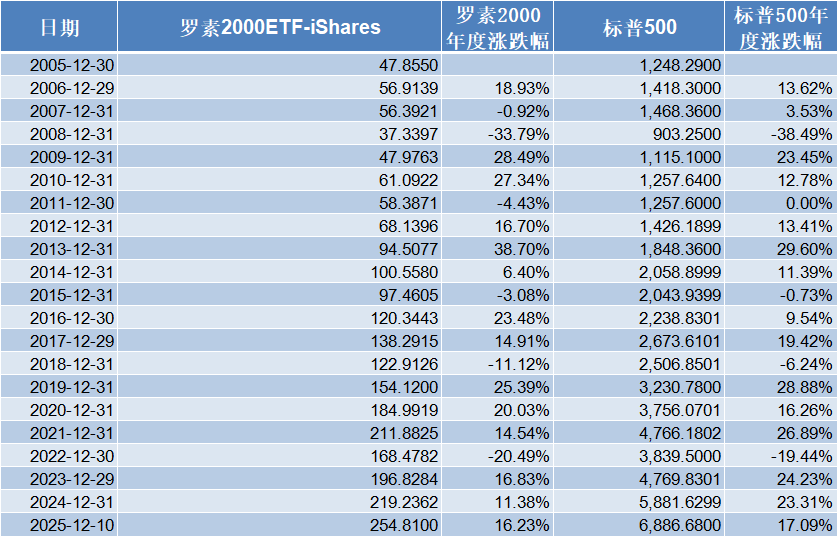
由于在choice金融终端里没找到美国罗素2000指数,我们就用罗素2000ETF来代替一下。可以从K线图中看出来,罗素2000和标普500可以说是你追我赶,齐头并进,长期收益率也是相差不多。年度涨跌幅数据图也能印证大小盘指数长期进行着风格轮换。

小结:尽管目前看,沪深300长期收益不如国证2000,但随着中国股市生态的完善与监管的趋严。庄家疯拉小盘股与小盘股的“壳价值”都将成为过去式。当然 ,这也并不意味着未来大盘指数就强于小盘指数。更大的可能是当市场资金极致偏好某类风格时,意味着其他风格就会被冷落,从而出现较好的投资机会,大小盘风格也会像钟摆一样不断摇摆。

再来聊聊指数编制规则中加权与等权的差异。

加权编制法就是给予高市值的公司更大的权重占比(单家公司在指数里的权重会有个上限值),这就意味着,指数每次定期调整成分股时都会给那些涨得多的公司更大的权重,给那些跌得多的公司降低权重,甚至调出指数。

等权编制法就是不管市值大小,一视同仁所有成分股给予同样的权重比例,期间无论公司靠自身涨幅放大的权重比例,还是跌得多缩小了权重比例,指数每次定期调整成分股时都调回同样比例的权重。

那到底是加权好还是等权好呢?

我们还是用数据说话。
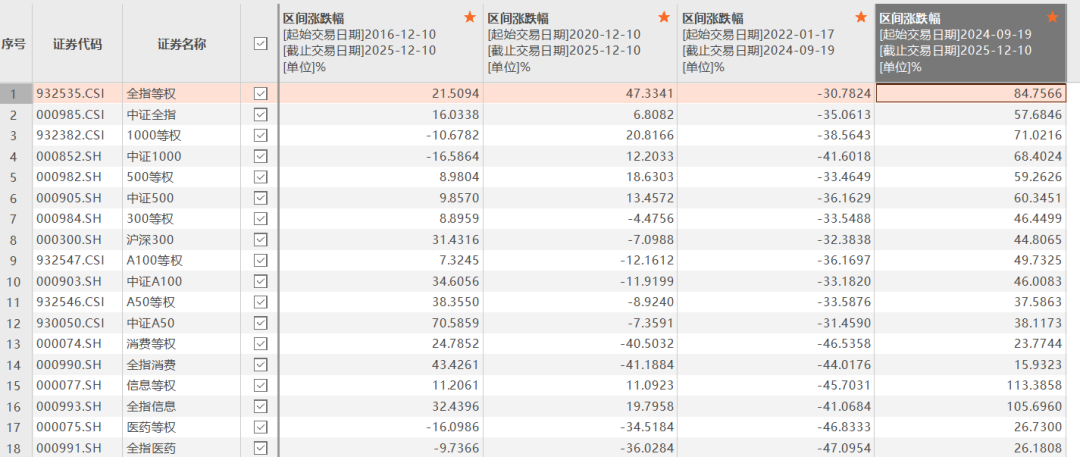
从这张数据图能观察到几个清晰的规律:
1. 全市场维度:等权编制更占优
全指等权在所有时间区间的表现都优于市值加权的中证全指——不仅长期(2016-2025)涨幅更高,下跌区间(2022-2024)的回撤更小,在最近的上涨区间(2024-2025)更是拉开了近30个百分点的差距,等权规则对全市场股票的“均衡性”优势很明显。
2. 小盘风格指数:等权是“攻守利器” 
1000等权、500等权这类小盘等权指数,呈现“跌得少、涨得多”的特征: - 下跌区间(2022-2024)的回撤幅度比对应市值加权指数(中证1000、中证500)小2-3个百分点; - 上涨区间(2024-2025)的涨幅也略高于市值加权版本; 长期来看,等权也能更抗跌(比如1000等权的长期跌幅比中证1000少6个百分点)。
3. 大盘风格指数:市值加权长期更稳 
300等权、A100等权、A50等权这类大盘等权指数,期表现不如对应的市值加权指数——比如沪深300的长期(2016-2025)涨幅是300等权的3倍多;仅在最近的上涨区间,等权才略占优,其余区间两者表现互有胜负,但差距很小,大盘股的市值加权规则更能体现龙头企业的长期收益优势。
4. 行业指数:规则优势随行业、区间切换 不同行业的等权/市值加权表现没有统一规律:
消费、信息行业:长期是市值加权更优(全指消费、全指信息的长期涨幅远高于等权版),但最近上涨区间等权反超(消费等权、信息等权的涨幅比市值加权版高7-8个百分点); 
医药行业:等权与市值加权的表现几乎无差异,无论长期、涨跌区间,两者的涨跌幅都非常接近。
总结:大盘指数的加权让成分股“强者恒强”。小盘指数的等权让波动大成分股“高抛低吸”。今天用的都不是全收益指数(未体现红利以及复投收益),如果是全收益指数,大盘风格与加权编制相对更有利些,毕竟大公司的分红意愿与能力都更强。
现在文章开头那个问题有答案了,不是因为市值加权的宽基指数涨得多,而是因为这规则有两个 “实用属性”:一是能真实反映市场里大公司的影响力 —— 毕竟大盘股贡献了市场大部分的净利润和流动性;二是跟踪成本低,大市值股票交易方便,指数基金调仓不会轻易 “砸动” 价格。
大白碎碎念
之所以目前市面上没有跟踪涨幅优势更大的小盘等权指数(如中证1000、国证2000)的基金,因为机构需要考虑的不只是收益率,还有组合的稳定性和资金的流动性。一个成熟的投资者亦需如此。
—E N D—。

往期精选

本文首发于微信公众号:检财大白 · 本文为历史文章存档,内容仅代表发布时点观点,不构成投资建议。