本文首发于微信公众号:检财大白
最近有朋友问大白:现在可以买30年国债ETF吗?大白一看,原来是 因为近期跌得挺多呀。
债券看似温柔,实则也有脾气,尤其是像30年期限这种妥妥的 “长线选手”。很多人买债券基金,就图一个稳;可真遇上利率上行,净值该跌还是会跌。那买30年国债ETF到底可能跌多少?关于大致分析一个品种可能的最大跌幅,不仅在资金有限的定投中要用到,在网格策略中也需要计算极限压力跌幅。大白今天从相对容易估值的30年国债ETF开始,从标的、价格与收益率关系、久期、利率上限一步一步推,算给你看,毕竟投资不是凭感觉,能量化的东西就得量化。
以鹏扬30年国债ETF(511090)为例,它本质就是跟踪一篮子30年期国债价格的场内基金。指数成分券剩余期限25年~30 年,流动性强的国债。
我们打开它成分券信息可以看到仓位主要集中在三只国债上。
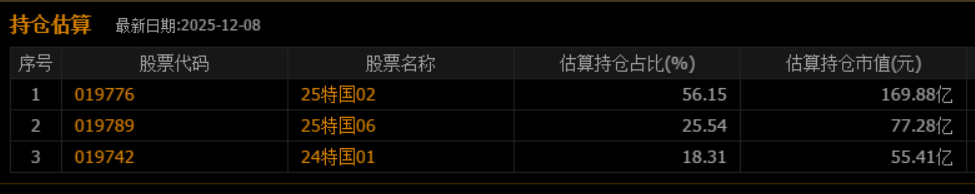
大白去上清所网站(https://www.shclearing.com.cn/)上差久期,它们分别是22年、21年和20年,综合久期大约在21年左右。久期什么意思?先来看看它的公式。
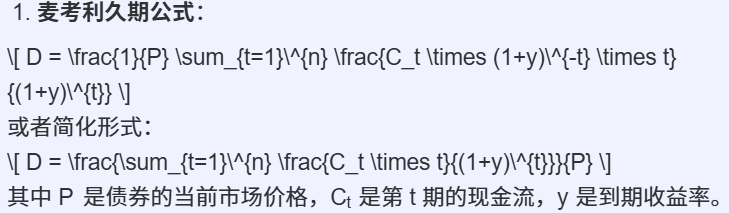
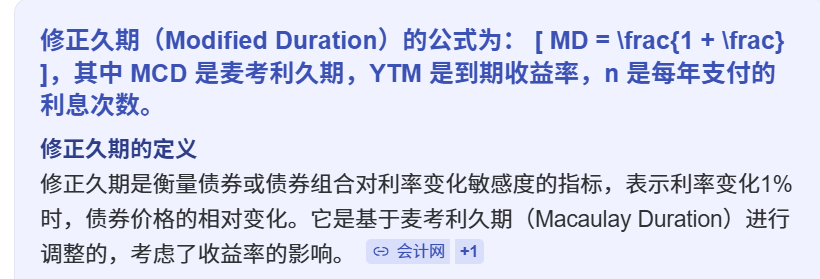
是不是让你看得头疼?哈哈,其实大白也是。用大白话类比就是:久期像债券价格对利率敏感度的倍数开关,久期值越大,债券价格对利率越敏感。还是拿30年国债ETF举例,我们刚刚查到它的综合久期越21年,那就意味着30年期国债收益率变动1%,理论上它的价格大约就反着波动21%。所以久期越长,价格越 “玻璃心”;短债像小孩子摔一下哭两声就好,长债跌起来是整栋楼在晃。
国债价格和它自身的收益率(也就是咱们说的国债利率)为啥是反着来的?很简单——债券未来给的利息是固定死的,你现在花高价买,拿到的利息还是那么多,实际赚的就少了(收益率低);要是你捡便宜买,同样的利息对应成本更低,实际赚的就多了(收益率高)。这就是折现的逻辑。
所以核心关系得理清楚:国债收益率上升=它的价格跌了(毕竟没人愿意花高价买 “收益变低的老债券”);国债收益率下降=它的价格涨了(低成本拿固定利息更划算)。这也是大家常说 “买债是押收益率下行” 的底层逻辑。
接下来敲黑板了——要算最大理论跌幅,就得先判断利率最可能上升到哪里。大白找了一个锚:公积金 5 年以上贷款利率,2.6%。
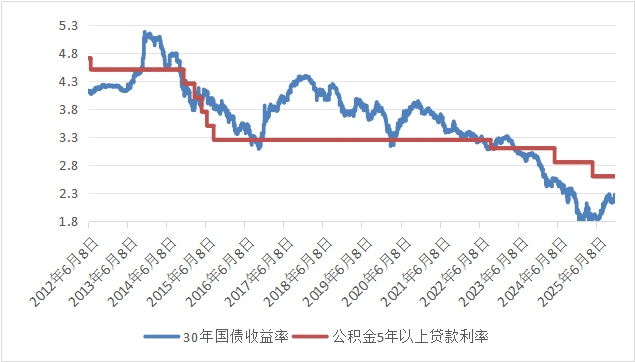
先看这张 2012 年至今的走势对比图(蓝线 = 30 年国债收益率,红线 = 公积金 5 年以上贷款利率):图里有段时间,三十年国债收益率是超过公积金利率的,但那是过去房地产处于 “强调控周期” 的特殊情况 —— 当时政策收紧地产融资,市场资金偏紧,才打破了 “无风险利率<政策性利率” 的层级。
而现在的政策环境完全不同了:过去是 “压地产、控杠杆”,现在是 “稳地产、防风险”,政策更倾向于维持市场利率的平稳。这种背景下,“30 年国债收益率突破公积金贷款利率” 的概率会比过去小很多——毕竟政策要稳地产、稳居民贷款成本,不太可能让无风险的国债收益长期高于福利性的公积金贷款成本,否则会影响银行放贷的积极性。
放到当下看,当前30年国债收益率约2.2%~2.3%,公积金利率稳定在 2.6%,结合 “现在维稳地产” 的政策导向,30年国债收益率往上突破 2.6% 的空间很有限,大约只有 0.3~0.4 个百分点。
把参数塞回公式:最大跌幅≈久期 × 收益率上行幅度,21×0.3%=6.3%,21×0.4%=8.4%。于是我们能得到一个相对客观的结论——30年国债 、ETF在利率极限反弹的情况下,理论最大回撤大约 6%~8.4%。当然不是保证,只是基于当前利率环境更偏合理区间推导,虽然债也有情绪化买/卖盘,但债市毕竟是机构投资者主导的市场,无数把键盘按得冒火星的交易员都等着非理性的价格出现,所以债市纠偏也比比股市快。
算可能最大可能跌幅有什么意义?因为很多朋友觉得债券只会稳稳爬,但久期越长的品种,就越像一把杠杆放在利率上,利率往下一点就能推一程,往上一点反弹也会痛一下。对比短债货基每天波澜不惊,30年国债更像 “看宏观大势吃饭” 的那种角色,趋势对了吃肉,趋势错了也得扛。
那这种ETF适合谁?大白的建议是:适合相信利率长期震荡下行、愿意等待趋势兑现、用它做组合 “防守+押降息 β” 的投资者;不适合短期情绪型交易、对净值波动特别敏感、希望稳稳不回撤的人。简单讲,心态好、周期观强的人更合适拿它当长线配置;想当余额宝替代品的,不建议靠它安睡。
对普通投资者,这篇推导最大的意义是让大家明白:买债不是买存款,长债更不是风险真空仓。它稳,但不是不跌;它慢,但能吃趋势;它不刺激,但有逻辑。只要你理解了久期、利率、周期,就不会因为净值波动几天绿一下就慌,也不会因为看到降息预期就无脑满仓。
大白碎碎念
其实不光是买 30 年国债 ETF,咱们普通人做任何投资,底层逻辑都差不多——别被 “稳赚”“热门” 这些标签牵着鼻子走,先搞懂 “这东西靠啥赚钱、会亏在哪里”,才是最实在的方法论。
咱们买菜会问价、买衣服会看面料,投资反而容易犯 “懒”:别人说 “长债香” 就跟风买,看到净值绿两天就慌着卖,本质是没把 “风险” 量化成自己能接受的样子。就像这篇里算久期、算最大跌幅,不是为了搞懂复杂公式,而是为了给自己一个 “心里有数” 的边界,知道最坏情况大概是啥样,就不会被市场情绪带着跑。
投资这事儿,从来没有 “无风险的高收益”,也没有 “绝对稳的品种”。长债有长债的趋势红利,短债有短债的安稳省心,关键不是选 “最好的”,而是选 “自己能看懂、能扛住波动” 的。咱们普通人不用当金融专家, but 一定要有 “量化风险” 的意识:买之前多问一句 “如果市场变了,我最多能亏多少?我能接受吗?”,比听一百个 “投资建议” 都管用。
说到底,投资是认知的变现,也是心态的修炼。你对一个品种的底层逻辑摸得越透,就越能在市场波动时沉得住气。不用追求 “精准预测”,只要做到 “心里有底”,揣着明白去投,哪怕赚得慢一点,也比瞎跟风、凭感觉靠谱。毕竟,能睡得香的收益,才是真的属于你的收益呀~
—E N D—
往期精选