本文首发于微信公众号:检财大白
平常大伙在挑指数或者个股的时候,那老是第一时间就盯着PE(市盈率)和PB(市净率)瞅,却经常把ROE(净资产收益率)这个大宝贝给忘得一干二净。今儿个大白就用最接地气的方式,跟大伙唠唠这个超关键的财务指标,快竖起耳朵听好咯!
什么是是ROE?我们先看看百度是怎么定义的,
是不是瞅着感觉这ROE挺关键,可就是有点摸不着头脑?别担心,咱把ROE大卸八块,仔仔细细瞧一瞧呗!
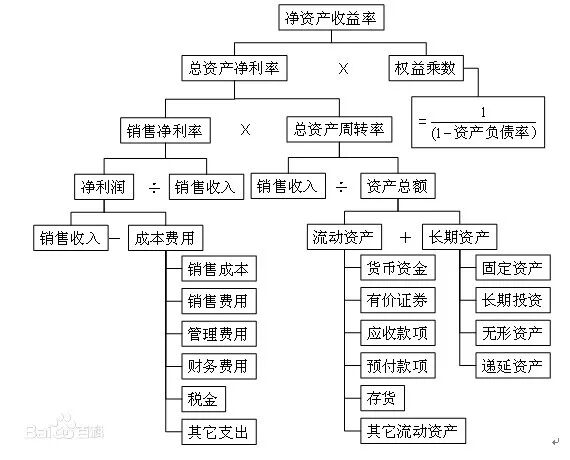
什么?拆解开来还是觉得复杂,没关系
此时你发现一只成年大象竟然只能运100草斤料
若近5~10年大象一直是这个状态
在上述例子中,动物的体重=企业的净资产,草料的重量=企业的盈利能力。从常理推断,净资产规模越大的企业,理论上应当具备更强的盈利能力,获取更多的利润。若并非如此,即净资产多但盈利增长不匹配,这极有可能暗示着该企业在发展进程中遭遇瓶颈,成长处于停滞状态。
究竟ROE达到多少以上,才能被认定为具备成长性的企业呢?为使各位心中有个大致概念,在此较为宽泛地给出一个数值。若一家企业能够连续数年将ROE维持在12%以上,通常大概率表明该企业在过往几年呈现出较好的成长性。不过,需要明确的是,对于不同企业需进行具体分析,不可一概而论。
可能导致这个指标失准的有高分红和高负债
1
本来这一头大象有能力运载千斤草料,但在中途大象把50%的草料给了主人们
2
骡子想拉200斤草料
不明真相的人就认为披着牛皮的骡子就是水牛
至于披着牛皮的骡子是能圆满完成水牛的活皆大欢喜呢
这就是高分红和高负债对ROE的影响
这里再延伸一下,介绍一个叫“盈利性价比”的估值指标。公式是:盈利性价比=净资产收益率(ROE)÷市盈率(PE)。核心是量化 “估值成本与盈利效率的匹配度”,数值越高性价比越优,帮投资者避开单一指标陷阱。
其核心作用有三:一是筛选 “高盈利 + 低估值” 标的,避免伪便宜或高估值泡沫;二是同行业横向对比,快速锁定最优解;三是识别估值与盈利失衡的陷阱。
贴一张沪深300盈利性价比与市盈率的对比数据图↓
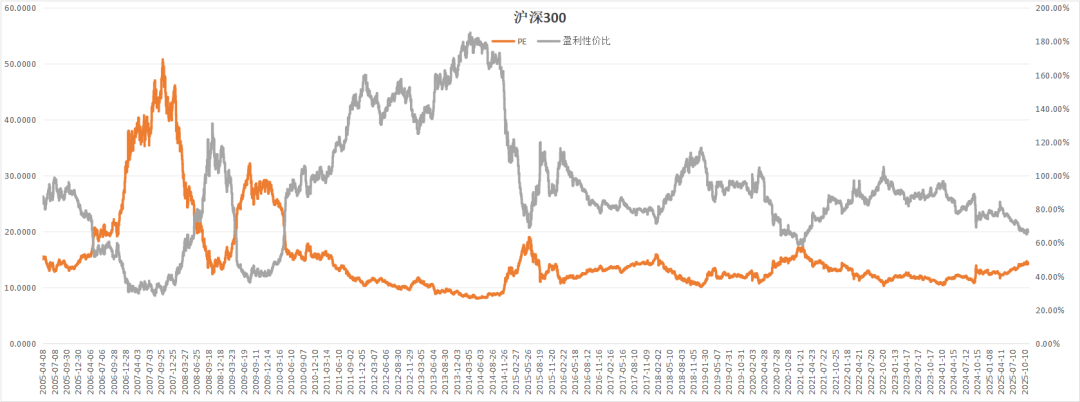
ROE就像一把直观的 “效率尺”,帮我们看清企业的赚钱本事;盈利性价比(ROE/PE)是块 “性价比秤”,衡量估值与盈利的匹配度。
它们不算完美工具,却是相对简便的参考,在投资修行中多掌握一个指标,就可能帮我们避开一些坑。