本文首发于微信公众号:检财大白
大白之前写了两期关于网格策略的内容:
手把手教建网格交易计划 | 深度解析七大核心要点
保姆级网格标的筛选攻略 | 5步选出网格适配标的
但有同学到具体的网格参数设置环节依然一知半解,今天大白就从开网时机、底仓比例、价格区间、每格间距、格子数、每格金额比例的核心参数设置都给予量化标准参考。助你打通网格策略交易的"最后一公里"。
一、开网时机:3 个量化指标判断 “何时启动网格”
开网前需确认市场处于 “纯震荡状态”,无明显单边方向,满足以下 3 个量化条件即可启动:
- 波动率适配:标的近 1 年历史波动率在 15%-30% 之间。波动率过低会导致套利空间小,过高则容易击穿网格,可通过交易软件 “波动率指标” 直接查看具体数值。
- 估值安全:PE 与 PB 十年百分位均值处于 30%-70% 区间。均值需取两者算术平均,比如 PE 百分位 80、PB 百分位 40,均值即为 60;避开极端高估或低估区间,能减少单边行情带来的风险。
- 技术面确认:K 线形成明确箱体。近 3-6 个月价格在固定区间内波动,未出现连续 3 周突破区间高低点的情况,仅在区间内往复震荡,说明震荡格局稳定。
示例:某消费 ETF 近 1 年波动率 22%,PE 十年百分位 50、PB 十年百分位 40(均值 45),近 4 个月 K 线稳定在 1.2-1.5 元区间内震荡,完全符合开网条件。
二、底仓比例:按 PE+PB 十年百分位均值,结合持仓上限量化
底仓比例需以 “估值均值定安全度,持仓上限控风险”,核心逻辑是 “估值均值越低,底仓占持仓上限的比例越高”,具体量化标准如下:
1. 先明确 “单个标的持仓上限”
为规避黑天鹅风险,单个标的总持仓(底仓 + 网格浮动仓位)上限不超过总资金的 30%。比如总资金 50 万元,单标的持仓上限即为 50 万 ×30%=15 万元,避免单一标的波动对整体资金造成过大冲击。
2. 再按估值均值定底仓占比(占持仓上限的比例)
- 估值均值<30%(低估震荡):底仓占单个标的持仓上限的 60%-70%。此时估值极低,下跌空间有限,多拿底仓能捕捉更多低价筹码,比如持仓上限 15 万元,底仓可设为 9-10.5 万元。
- 估值均值 30%-70%(中性震荡):底仓占单个标的持仓上限的 40%-50%。估值处于适中区间,平衡 “套利频率” 与 “持仓安全” 更重要,比如持仓上限 15 万元,底仓可设为 6-7.5 万元。
- 估值均值>70%(高估震荡):底仓占单个标的持仓上限的 20%-30%。估值偏高时下跌风险上升,压缩底仓能降低套牢概率,比如持仓上限 15 万元,底仓可设为 3-4.5 万元。
示例:总资金 50 万,某科技 ETF 单个持仓上限 = 50 万 ×30%=15 万,PE 十年百分位 65、PB 十年百分位 55(均值 60,中性震荡),底仓比例 = 15 万 ×40%=6 万(即底仓为 6 万元)。
注:若估值均值<20%(较为低估),底仓占比可提至 70% 以上,但需同步提高网格间距,避免过早卖出低价筹码。
三、价格区间:3 种量化方法锁定 “套利范围”(上沿 + 下沿双量化)
价格区间决定网格 “不被击穿”,需同时明确上沿与下沿的量化标准,三种方法任选:
方法 1:基于最大回撤(通用型,适合宽基 / 行业 ETF)
- 下沿计算:参考指数参考近 5 年最大回撤(如 30%),下沿设为当前价×0.7。
- 上沿计算:与下沿对称,如下沿为当前价×0.7,那么上沿可以设为当前价×1.3.
- 懒人方案:直接按 “当前价 ×0.8(下沿)至 当前价 ×1.2(上沿)” 设置,覆盖多数震荡场景。
方法 2:K 线箱体震荡法(精准型,适合震荡市)
- 下沿计算:选取近 3-6 个月 K 线,找出区间内的最低收盘价,下沿直接设为此最低收盘价(不预留额外缓冲,完全贴合历史震荡区间)。
- 上沿计算:同样选取近 3-6 个月 K 线,找出区间内的最高收盘价,上沿直接设为此最高收盘价。
示例:某医疗 ETF 近 5 个月最高收盘价 1.8 元、最低收盘价 1.4 元,区间直接设为 1.4 元(下沿)-1.8 元(上沿)。
方法 3:估值极限(客观安全垫,适合风险敏感者)
- 下沿计算:取标的近 10 年 PE 或 PB 的最低点,计算从当前 PE/PB 到该最低点的跌幅(取跌幅较大者),下沿 = 当前价 ×(1 - 估值极限跌幅)。比如某科技 ETF 当前价 1.47 元,近 10 年 PE 最低点对应跌幅 35%,下沿 = 1.47×(1-35%)=1.47×0.65=0.9555 元。
- 上沿计算:取标的近 10 年 PE 或 PB 的 70% 分位(对应震荡区间的估值上限),计算从当前 PE/PB 到该分位的涨幅(取涨幅较小者),上沿 = 当前价 ×(1 + 估值上限涨幅)。比如该科技 ETF 近 10 年 PE70% 分位对应涨幅 20%,上沿 = 1.47×(1+20%)=1.764 元。
示例:结合上述计算,该科技 ETF 区间设为 0.9555 元(下沿)-1.764 元(上沿)。
四、每格间距:按波动强度量化 “套利频率”(含 ATR 指标详解)
间距决定网格触发交易的频率,需结合ATR(平均真实波幅)设置,避免过窄(手续费高)或过宽(错过机会)。
基于 ATR 的网格间距设置
- 核心公式:网格间距 = 0.5-0.8 倍 ATR(系数越低,交易越频繁;系数越高,交易越稳健)。
- 品种适配:高波动率品种(如行业 ETF、题材股)建议取 0.8 倍 ATR,避免频繁交易产生高额手续费;低波动率品种(如宽基指数、高股息蓝筹)建议取 0.5 倍 ATR,捕捉更多微小波动机会。
- 动态调整:若 ATR 较前一季度上涨 20%(波动变大),间距同步扩大 20%;若 ATR 下跌 20%(波动变小),间距同步缩小 20%。
- 示例:某券商 ETF 60 天 ATR=0.12 元,作为行业 ETF 取 0.8 倍 ATR,间距 = 0.12×0.8=0.096 元,股价每波动 0.096 元触发一次买卖
- 百分比换算:若不习惯用价差设网格间距,也可将ATR值乘以相关系数后的数值除以标的现价算出每格间距百分比。
ATR 指标使用与设置小贴士
ATR 指标说明:ATR 是衡量价格真实波动的核心指标,默认周期 14 天,但网格交易建议用 60 天 ATR(平滑短期噪音,贴合长期震荡)。其计算逻辑为:先算每日真实波幅(TR)= MAX(当日最高价 - 最低价,| 当日最高价 - 前日收盘价 |,| 当日最低价 - 前日收盘价 |),再取连续 60 日 TR 的平均值,即为 60 天 ATR。
ATR 指标查看与参数设置
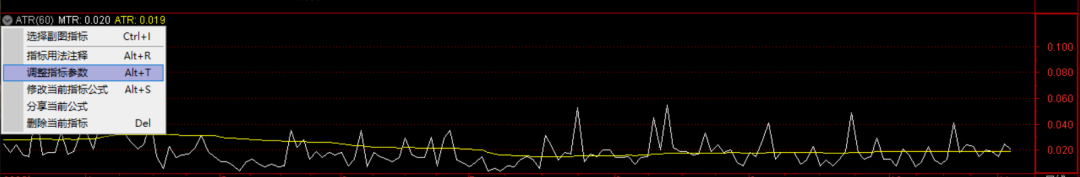
- PC端:主流交易软件(通达信、同花顺等):在 K 线图界面直接输入“ATR”再按“回车键”,就会在副图位置看到ATR指标。如下图↓
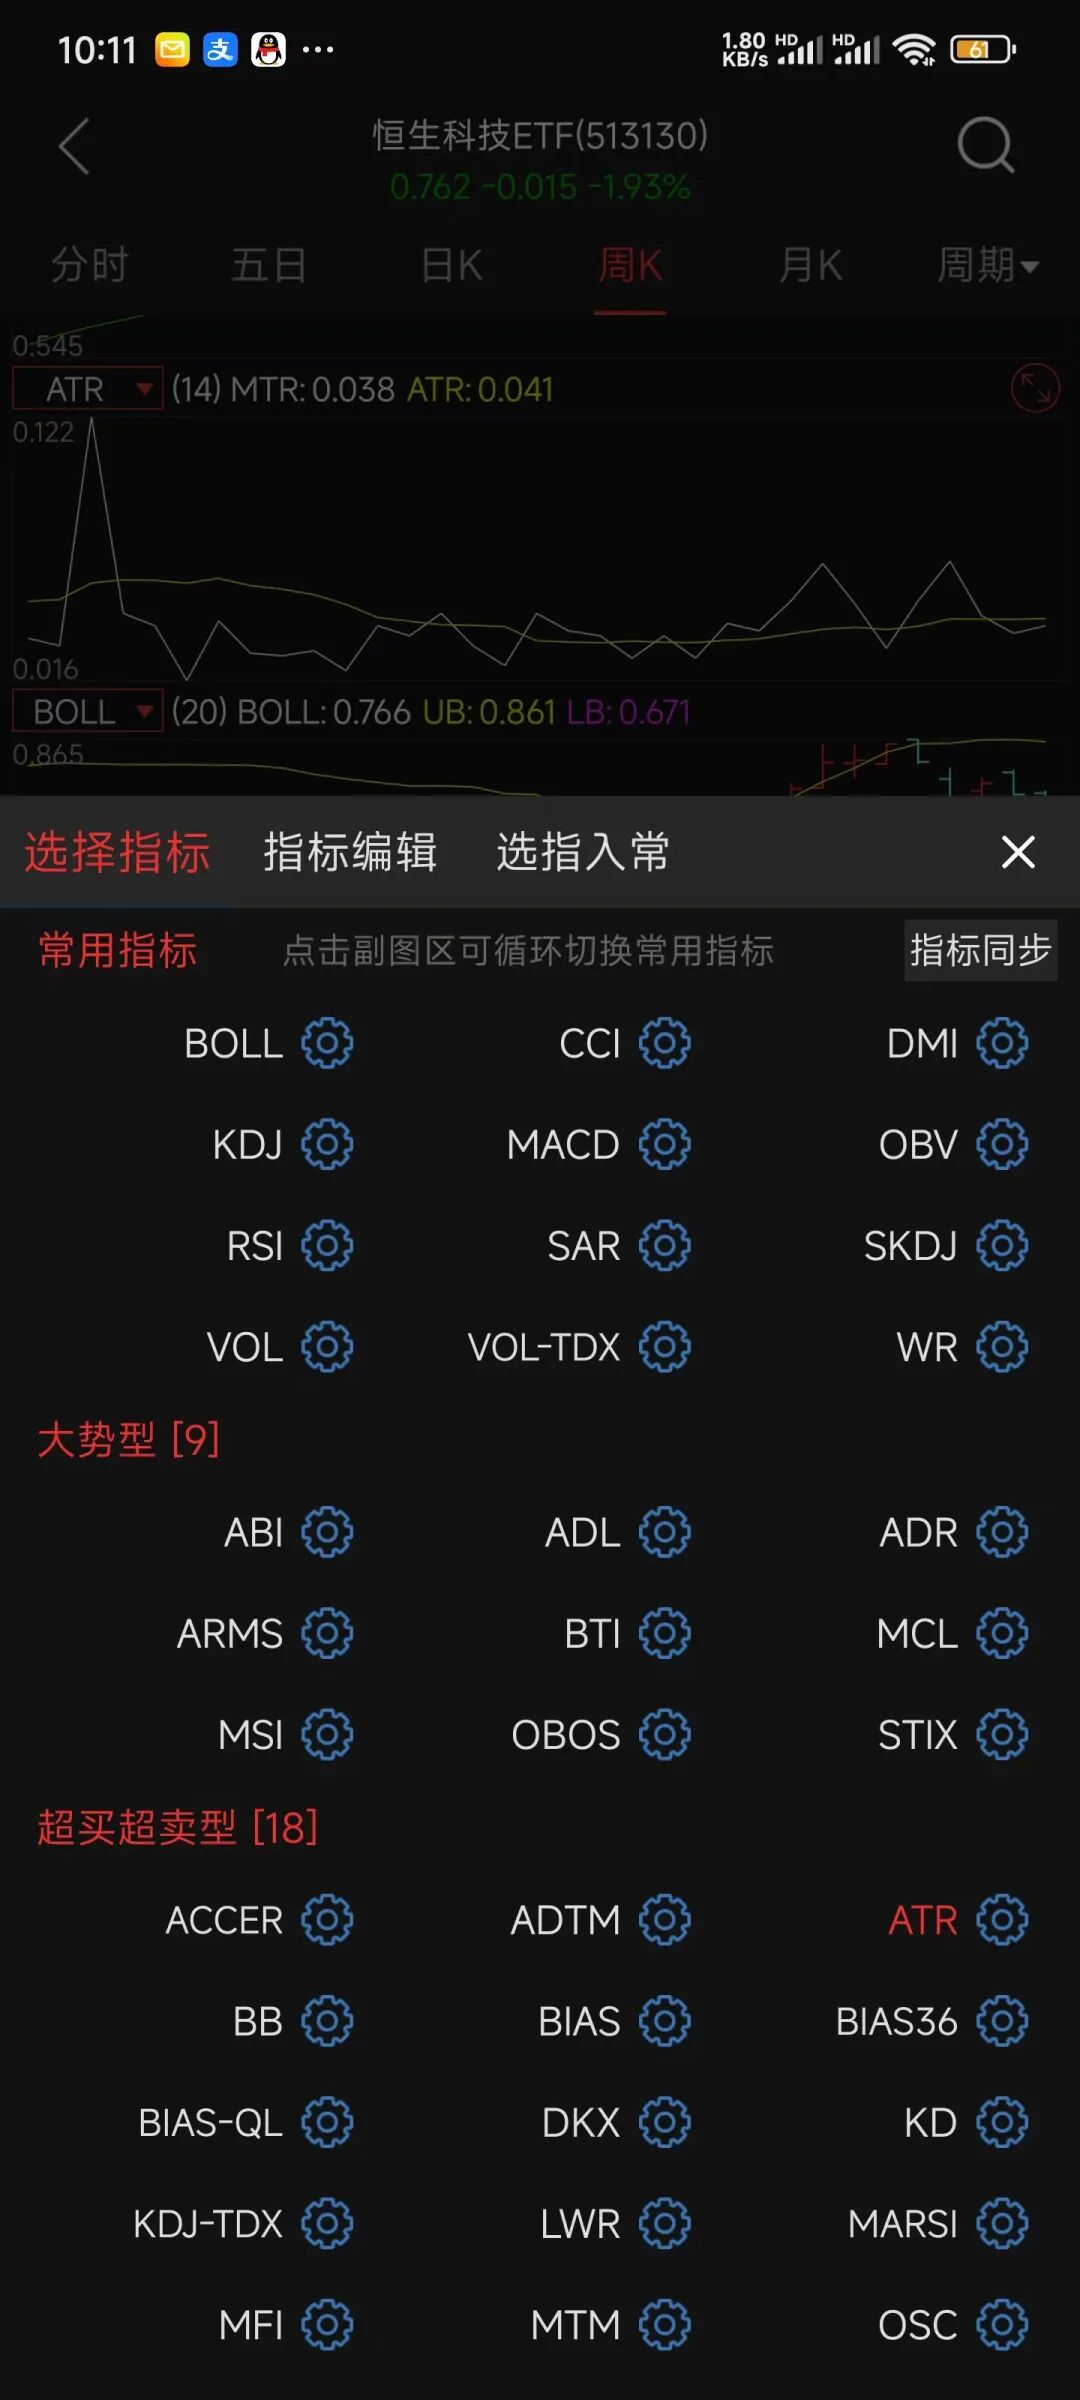
图片中的黄色数字就是ATR值,将默认的14天参数改为60天即可。- 移动端:以华宝智投APP为例,在K线界面点击副图名称更改副图,找到ATR后,点击旁边的“齿轮”进行调整参数。如下图↓
五、格子数与每格金额比例:三维量化方案
格子数与每格金额比例是网格策略的 “节奏核心”,需通过 “波动适配、资金匹配、估值联动” 三维逻辑量化,两者闭环推导,确保落地性与安全性。
1、格子数量化:3 种精准方法
方法 1:ATR 波动适配法
核心逻辑:以真实波动为锚,避免频繁触发或击穿。简化公式:格子数 = 价格区间宽度 ÷(目标 ATR 倍数 ×60 天 ATR),遇小数四舍五入。
- 关键参数:宽基 0.5-0.6 倍 ATR,行业 ETF0.7-0.8 倍 ATR;
- 示例:区间宽度 0.768 元,60 天 ATR=0.12 元(行业 ETF 取 0.8 倍)→ 格子数 = 0.768÷0.096=8 格。适用场景:所有震荡标的,尤其波动不稳定的行业 ETF。
方法 2:资金效率等分法
核心逻辑:反推格子数,确保每格金额合理(手续费 + 风险可控)。简化公式:格子数 = 浮动资金(单标上限 - 底仓)÷ 目标每格金额,遇小数四舍五入。
- 目标金额:小资金(<10 万)5000-10000 元,中资金(10-50 万)1-3 万元,大资金(>50 万)2-5 万元;
- 示例:浮动资金 8.25 万(中资金),目标每格 1 万元→ 格子数≈8 格。适用场景:注重资金利用率,避免每格金额过小 / 过大。
方法 3:估值分位匹配法
核心逻辑:格子数随估值调整,中枢密集、极端稀疏。量化标准:
- 估值均值 30%-70%(中性):8-12 格(密集套利);
- 估值均值 10%-30%/70%-90%(近极端):12-15 格(稀疏防击穿);
- 示例:估值均值 55%(中性),区间宽度 0.768 元→ 8 格,间距 0.096 元(适配 ATR)。适用场景:强估值驱动标的(消费、医药 ETF)。
2、每格金额比例:闭环推导三步法
- 算浮动资金:浮动资金 = 单标持仓上限(≤总资金 30%)- 底仓(按 PE/PB 均值算);
- 算每格金额:每格金额 = 浮动资金 ÷ 格子数(取自上述任意方法);
- 算比例:每格金额比例 =(每格金额 ÷ 单标上限)×100%,控 5%-15%。示例:总资金 50 万→单标上限 15 万→底仓 6.75 万→浮动 8.25 万→8 格→每格 1.03 万→比例 6.9%(合规)。
关键适配原则
- 与波动负相关:宽基 8%-12%,行业 ETF5%-8%;
- 与区间正相关:窄区间 5%-7%,宽区间 8%-10%;
- 与资金负相关:小资金 10%-15%,大资金 5%-7%;
- 与底仓正相关:底仓越高(估值越低)比例提 1-2 个百分点,反之降 1-2 个百分点。
3、实战微调与特殊场景
1. 动态微调
- 格子数冲突:取 “ATR 法结果 ±1”(优先贴合波动);
- 比例超标:低于 5% 减 1-2 格,高于 15% 加 1-2 格;
2. 特殊场景
当 PE/PB 十年百分位均值<10%或>90%(极端估值),用分批买/卖条件单替代网格条件单:
- 极端低估:分 3-4 批买,每批间隔 5%-8% 跌幅,单批占比 10%-15%;
- 极端高估:分 3-4 批卖,每批间隔 5%-8% 涨幅,单批占比一致。
:每季度更新 PE/PB 十年百分位,重新计算均值并调整底仓(如均值从 60 升至 75,底仓占比从 40% 降至 30%);同时根据最新 K 线箱体或 ATR 值,调整价格区间与间距(如原区间被突破但仍处震荡,整体平移区间 10%)。七、关键提醒:网格参数不存在 “最优解”
需要特别强调的是,网格交易的核心是 “适配” 而非 “寻找最优”——不存在一个固定的 “最优参数” 适用于所有场景。原因在于:
- 市场波动是动态的:同一标的在不同阶段(震荡、弱波动、脉冲行情)的波动率差异显著,固定参数会因市场变化失效(比如 60 天 ATR 可能随行情从 0.12 元升至 0.2 元,原间距需同步调整);
- 个人风险偏好不同:同样的估值均值下,风险承受能力强的投资者可将底仓占比提高 10%,风险敏感者则需降低,参数需贴合自身心理预期;
- 标的属性有差异:宽基指数的波动稳定性远高于行业 ETF,即使采用相同方法计算,最终参数也会因标的特性不同而不同。
因此,更重要的是掌握 “量化逻辑 + 动态调整” 的思路比追求 “最优参数” 更具实操价值。
说明:以上图文提及标的仅为教学案例,不存在推荐或引导。因此买卖盈亏自负。
本文首发于微信公众号:检财大白 · 本文为历史文章存档,内容仅代表发布时点观点,不构成投资建议。