本文首发于微信公众号:检财大白
指数基金凭借 “简单、省心、长期赚钱” 的特质(点击蓝字可回顾细解指数基金),成为普通投资者的 “理财标配”。但 “场内 ETF” 和 “场外指数基金” 的选择难题,却让不少人纠结——更让人意外的是,作为 “指数基金之父”,约翰・博格竟明确表达过对场内 ETF 的不认可。这背后藏着怎样的投资初心?场内与场外到底该怎么选?我们先从指数基金的 “诞生原点” 说起。
一、约翰・博格的开创与坚守,为何不认可 ETF?
1976 年,约翰・博格推出全球第一只面向个人投资者的指数基金 —— 先锋 500 指数基金。彼时主动基金垄断市场,华尔街纷纷嘲讽这是 “博格的蠢事”,但他用一个朴素却坚定的理念,彻底颠覆了投资行业:投资收益 = 市场平均收益 - 成本。
1. 博格的核心投资理念
- 低成本是复利的核心:博格认为,主动基金的高管理费(1%-2%/ 年)、交易佣金和基金经理的 “过度交易”,会长期侵蚀投资者收益。他坚持将指数基金管理费压至行业最低(如今先锋标普 500 指数基金管理费仅 0.03%),让普通投资者能以近乎零成本分享市场增长。
- 长期持有是唯一正途:在博格看来,指数基金是 “买入后长期持有” 的财富工具,而非短线投机的载体。他始终强调,频繁交易是普通人投资亏损的核心原因,只有坚守纪律、拒绝追涨杀跌,才能让复利发挥作用。
- 让投资回归公平:博格的初心是 “让普通人也能公平参与市场”,打破华尔街对投资渠道的垄断,让小额资金也能享受市场平均收益 —— 这一理念也成为后来场外指数基金设计的核心逻辑。
2. 对 ETF 的 “审慎”:并非否定工具,而是警惕投机
当 ETF(场内指数基金的主流形式)出现后,博格却明确拒绝合作,甚至在晚年仍坚持对 ETF 的审慎态度。核心原因并非 ETF 本身不好,而是它的设计特性容易诱发人性弱点:
- 高换手率吞噬收益:博格曾统计,1999 年标普 500 指数 ETF 和纳斯达克 100 指数 ETF 的年周转率分别高达 1800% 和 7800%。在他看来,ETF 的实时交易属性,会让投资者把指数基金当成 “股票” 炒作,频繁买卖的佣金和价差损失,会彻底抵消其低成本优势。
- 违背长期持有初心:博格的初衷,是让投资者 “远离市场噪音,坚守长期”。但 ETF 的便捷交易功能,恰恰给了投资者 “择时”“做 T” 的诱惑,这与他的核心主张背道而驰。
简单说,博格不喜欢 ETF,是怕 “好工具被用错”—— 他担心普通投资者会因交易便捷性而放弃纪律,最终背离指数基金的核心价值。
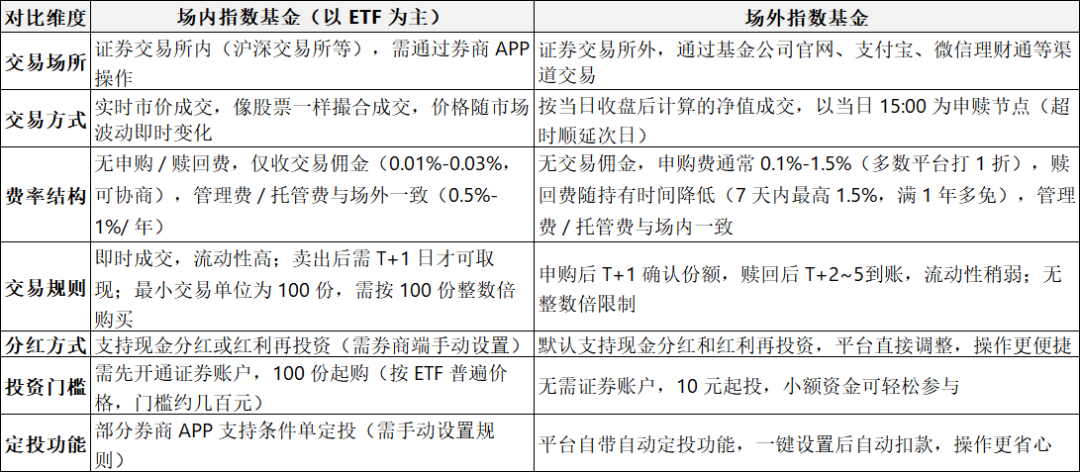
二、场内 ETF 与场外指数基金:6 大核心区别 + 优劣对比
理解了博格的理念,再看场内 ETF 与场外指数基金的区别,就会发现两者本质是 “不同场景下的工具适配”,核心都围绕 “低成本 + 长期持有”,但设计逻辑各有侧重。
2. 优劣对比:适配不同投资场景
(1)场内 ETF:灵活高效,但需对抗投机诱惑
- 核心优势
- 交易灵活:实时买卖、即时成交,能精准把握盘中波动,适合做网格交易、日内套利等策略;
- 成本更低:仅收低额佣金,无申购赎回费,长期持有且控制交易频率时,能极致践行博格 “低成本” 理念;
- 流动性较强:虽卖出后需 T+1 日取现,但资金周转效率仍高于场外;
- 定投可行:部分券商支持条件单定投(如固定时间、固定价格触发买入),兼顾灵活性与纪律性,弥补了早期 “定投不便” 的短板。
- 明显不足
- 门槛较高:需开通证券账户,对纯新手有操作成本;100 份起购,比场外 10 元起投门槛高;
- 条件单需手动设置:定投规则(金额、频率、触发条件)需自行调试,不如场外自动定投 “一键省心”;
- 易诱发投机:交易便捷性仍可能让投资者忍不住追涨杀跌,这正是博格最担心的 “工具用错” 场景。
(2)场外指数基金:简单省心,更贴合博格初心
- 核心优势
- 操作极简:无需证券账户,手机 APP 一键申购,小白也能快速上手;
- 定投友好:平台自带自动扣款功能(每月 / 每周固定时间划转),无需手动干预,完美契合博格 “长期持有” 理念,从机制上避免频繁交易;
- 门槛极低:10 元起投,每月小额定投积少成多,让博格 “让普通人公平参与市场” 的初心落地,适合学生党、职场新人等小额资金投资者。
- 明显不足
- 申赎滞后:赎回后 3-7 天到账,资金灵活性远低于场内 ETF(即使 ETF 需 T+1 取现);
- 成本略高:虽申购费可打折,但长期来看,仍高于场内低佣金成本(前提是场内不频繁交易);
- 无法择时:只能按当日净值成交,不能像场内那样精准捕捉盘中低点。
三、巴菲特的十年赌局,验证指数基金的普适价值
如果说约翰・博格让指数基金 “诞生”,那么巴菲特的世纪赌局,则用无可辩驳的实践,验证了博格理念的正确性——无论场内还是场外,指数基金的核心价值从未改变。
2008 年,巴菲特向华尔街对冲基金发起挑战:赌 “标普 500 指数基金 10 年内的收益,能击败任何主动管理的对冲基金组合”。当时没人看好指数基金,毕竟对冲基金汇聚了全球顶尖的投资经理和复杂策略,但巴菲特的逻辑很明确:市场长期是有效的,主动基金的高成本和人性弱点,终将难以战胜指数的 “平均收益 + 低成本”。
10 年后(2018 年),赌局结果揭晓:
- 标普 500 指数基金累计回报 125.86%,年化收益 7.1%;
- 5 只顶尖对冲基金平均累计回报仅 36.32%,年化收益仅 2.2%。
成本差异吞噬了对冲基金近 40% 的潜在收益,这场赌局不仅打破了 “主动基金更优” 的神话,更让博格的理念从小众认知变成行业共识:普通投资者无需依赖明星基金经理,只要坚守 “低成本 + 长期持有”,就能战胜多数专业机构。
指数基金的价值源于对市场的被动跟踪,而非投资者的择时或交易技巧。即便博格不喜欢 ETF 的交易属性,但只要投资者能管住频繁操作的冲动,用好条件单定投功能,场内 ETF 同样能实现指数基金的核心价值。
四、怎么选?一句话对号入座
- 选场内 ETF:若你有证券账户、想灵活交易(做网格、套利),能接受 T+1 取现,且能通过条件单定投坚守纪律、避免频繁交易,优先选场内 ETF;
- 选场外指数基金:若你是投资小白、怕麻烦、资金量小,想彻底省心(无需管规则设置),靠自动定投 “懒人理财”,场外指数基金能让你更轻松践行博格理念,是更稳妥的选择。
其实,场内 ETF 和场外指数基金没有绝对优劣,核心都是传承了博格 “低成本 + 长期持有” 的精髓。博格不喜欢 ETF,并非否定工具本身,而是提醒我们:指数基金的魅力,在于用最简单的逻辑、极低的门槛,让普通人公平分享经济增长的成果;而能否坚守投资纪律,管住频繁交易的冲动,才是赚钱的关键。
本文首发于微信公众号:检财大白 · 本文为历史文章存档,内容仅代表发布时点观点,不构成投资建议。