本文首发于微信公众号:检财大白
现阶段A股进入震荡期,让很多朋友不知该买还是卖,今天大白整理出10个基于核心数据的观测指标,让小白快速掌握全市场分析方法,避免实操迷茫,数据涵盖 “估值判断” 和 “情绪捕捉” 两大维度,无需复杂分析即可直接对照判断市场状态。很多类似数据仅在付费金融终端可查,文中每个指标的免费查看路径,是大白这几年慢慢发现、积累的实用资源;若有小伙伴需要其他数据指标,也可在评论区留言交流。一、估值指标(判断市场整体估值水平与配置性价比)
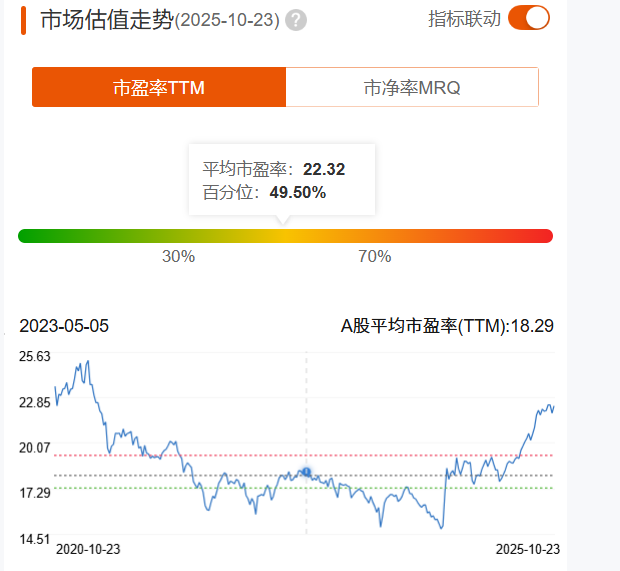
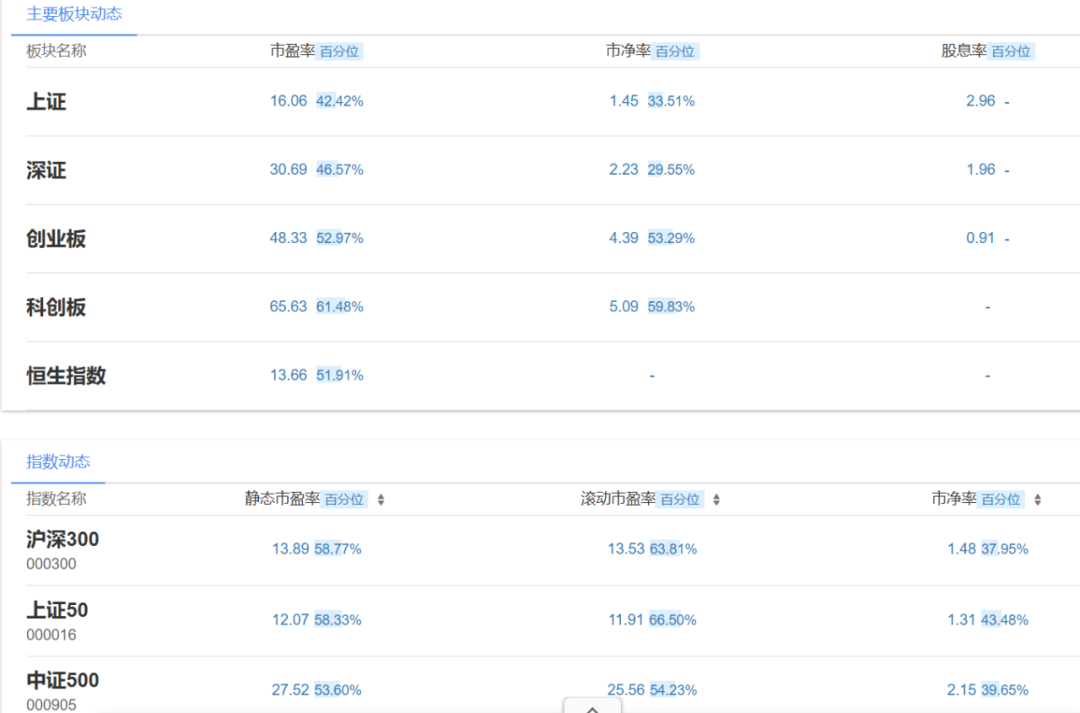
1. 全市场 PE/PB 百分位
- 含义:当前全市场整体市盈率(PE-TTM)、市净率(PB)在指定历史区间(通常为近 10 年)内所处的分位数,量化当前估值相对历史的贵贱程度。
- 简化应用方法:查看近 10 年分位,若分位高于 70%,表明估值处于历史相对高位,需关注系统性风险;若分位低于 30%,说明估值处于历史相对低位,长期配置价值凸显;分位在 30%-70% 之间,视为估值合理范围,需结合其他指标进一步判断。
- 查看路径
- https://emdata.eastmoney.com/gzfx/index.html
- https://legulegu.com/stockdata/indices
- https://www.csindex.com.cn/zh-CN/indices/index#/indices/family/detail?indexCode=000985
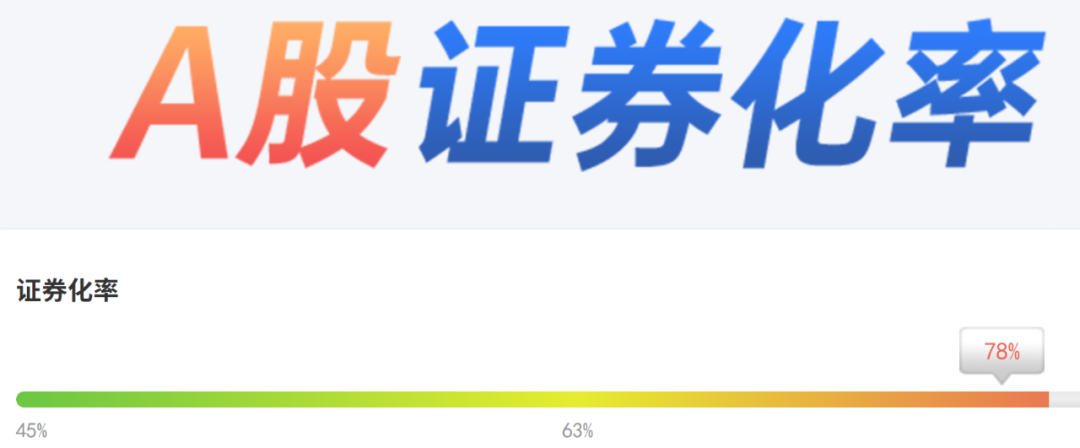
2. 巴菲特指数(证券化率)
- 含义:沪深两市总市值与同期国内生产总值(GDP)的比值,衡量股市总规模与实体经济基本面的匹配度。
- 简化应用方法:若指标处于 70%-90% 区间,为公认的估值合理范围;若超过 100%,预示市场整体存在高估风险(历史上 2007 年、2015 年牛市顶点时该指标分别达到 127%、113%,随后均出现大幅回调);若低于 60%,提示市场整体低估,具备较高的安全边际。
- 查看路径https://tool.stockstar.com/securitization
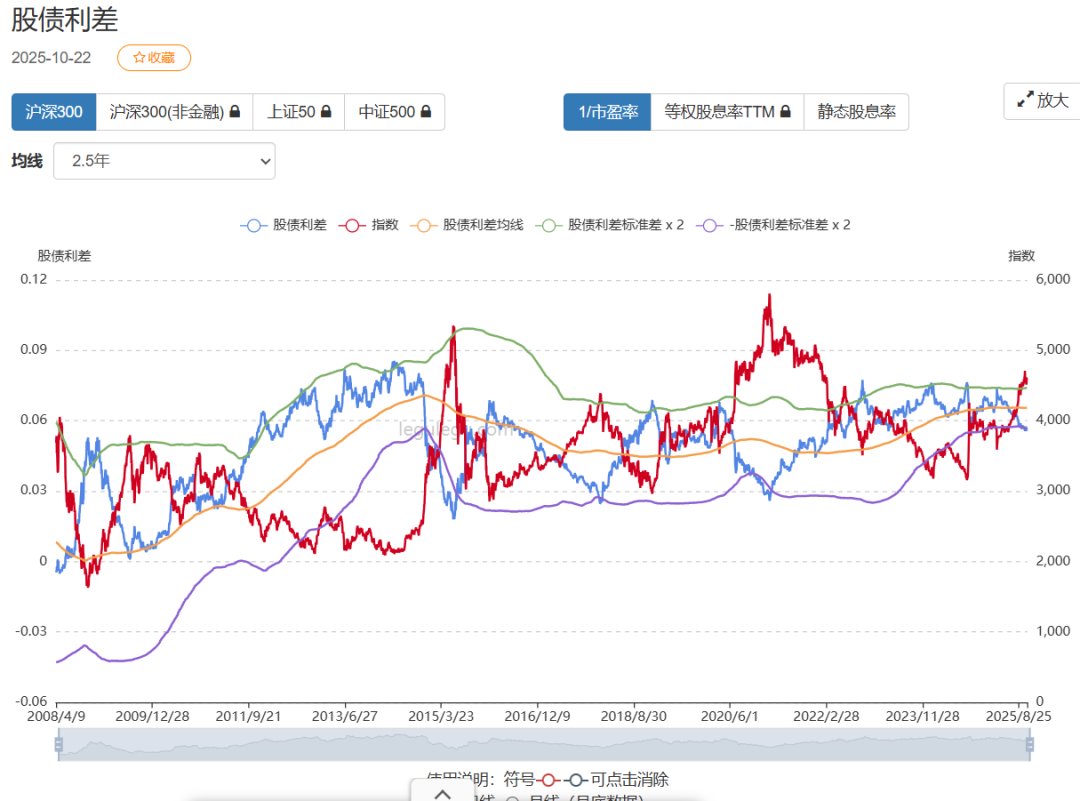
3. 股债利差
- 含义:常用沪深 300 指数股息率减去中国 10 年期国债收益率,核心是衡量股票资产相对无风险债券的超额收益吸引力。
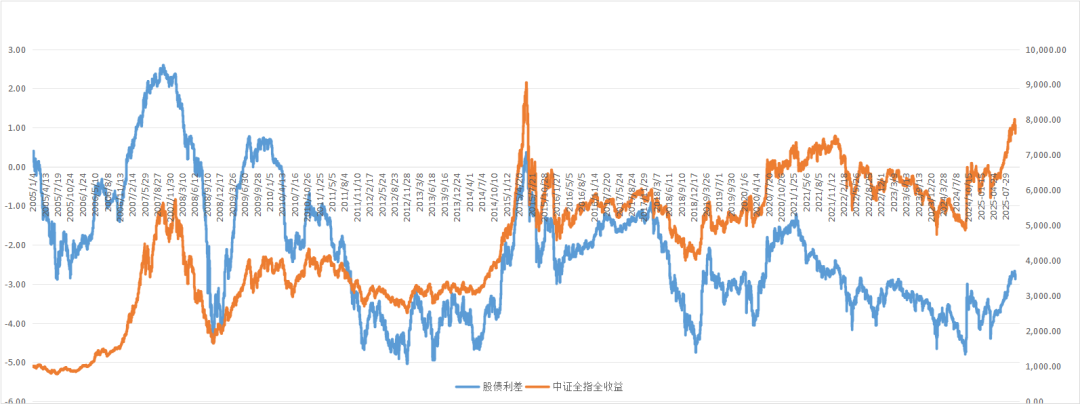
- 简化应用方法:结合近 10 年分位判断,若分位高于 90%(如 2018 年底、2022 年 4 月),股票相对债券的性价比达到极值,市场往往接近底部区域;若分位低于 10%(如 2015 年 6 月、2021 年 2 月),债券吸引力反超股票,股市高估风险加剧;加息周期中,利差扩大的参考价值更高。
- 查看路径https://legulegu.com/stockdata/equity-bond-spread
上面这张是沪深300的股债利差,下面贴一张大白制作的能代表全市场的中证全指股债利差。4. 全市场股息率
- 含义:A 股所有上市公司年度现金分红总额与市场总市值的比值,反映市场整体的分红回报能力和价值底线。
- 简化应用方法:若全市场股息率长期高于 3%,说明市场整体进入高分红、高价值区间;若股息率持续高于中国 10 年期国债收益率,且差距显著,股票资产的配置优势将进一步凸显(例如银行、煤炭等传统行业股息率长期处于 4% 以上,可作为市场价值锚)。
- 查看路径https://legulegu.com/stockdata/indices
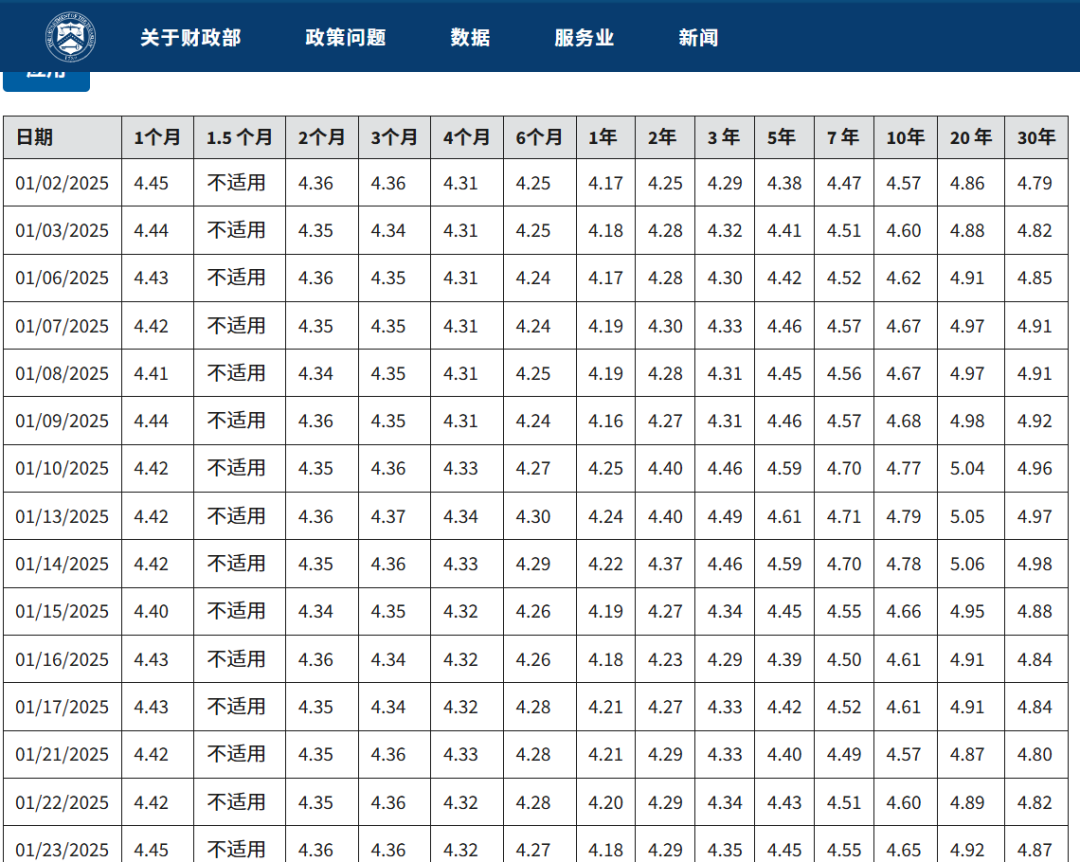
5. 10 年期美债收益率
- 含义:美国 10 年期国债的到期收益率,作为 “全球资产定价之锚”,直接影响全球资本流动方向和 A 股的估值贴现率。
- 简化应用方法:若收益率突破 4% 并持续高位运行,会吸引国际资本回流美元资产,压制 A 股尤其是外资重仓的核心资产估值;若收益率回落至 3.5% 以下,且处于下行趋势,外资配置 A 股的意愿通常会增强,为市场带来增量资金;其影响需结合中美利差同步判断。
- 查看路径https://home.treasury.gov/resource-center/data-chart-center/interest-rates/TextView?type=daily_treasury_yield_curve&field_tdr_date_value=2025
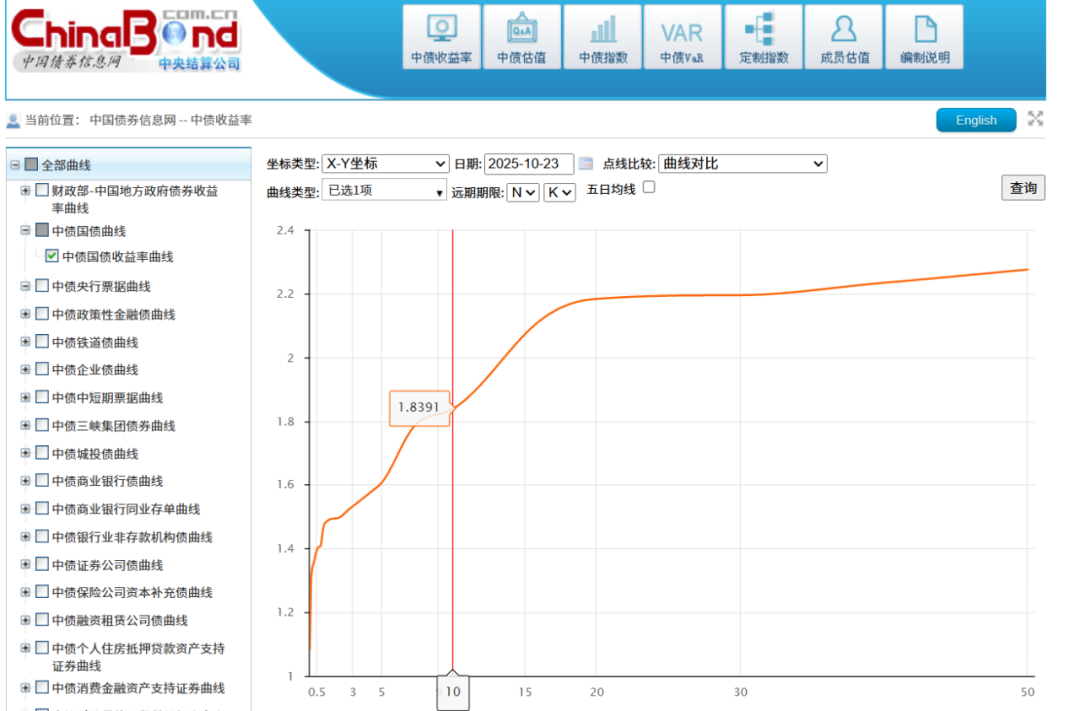
6. 中美 10 年期国债利差
- 含义:中国 10 年期国债收益率与美国 10 年期国债收益率的差值,核心反映跨境资本流动的潜在趋势。
- 简化应用方法:若利差处于正向区间且扩大,利于吸引外资流入 A 股;若利差倒挂且幅度加深(如低于 - 250BP),可能引发人民币汇率贬值压力,加剧外资撤离;若倒挂幅度收窄,则往往预示外资回流的可能性提升,对 A 股估值形成支撑。
- 查看路径:中国债券信息网国债收益率曲线页(用于计算利差):https://valuation.chinabond.com.cn/cbweb-mn/yield_main?locale=zh_CN
二、情绪指标(捕捉市场资金活跃度与投资者行为)
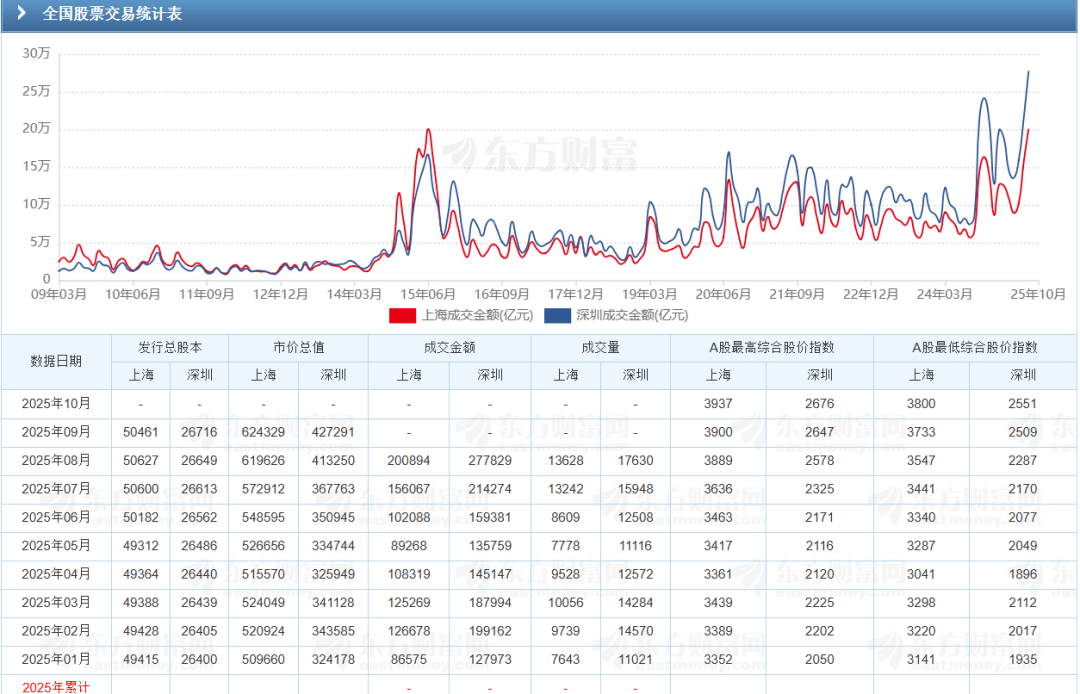
7. 全市场成交额
- 含义:沪深两市每日股票交易金额总和,衡量市场流动性和交易热度。
- 简化应用方法:若连续 5 日成交额超过 1.5 万亿元,通常预示市场行情启动或处于高活跃阶段;若单日成交额低于 8000 亿元且持续低迷,则表明市场资金参与度不足,多处于震荡调整阶段;需结合股价走势综合判断,价涨量增为健康信号,价涨量缩可能预示上涨乏力。
- 查看路径1、看盘或交易软件都可以,包括但不限于:同花顺、通达信、东方财富等。https://data.eastmoney.com/cjsj/gpjytj.html
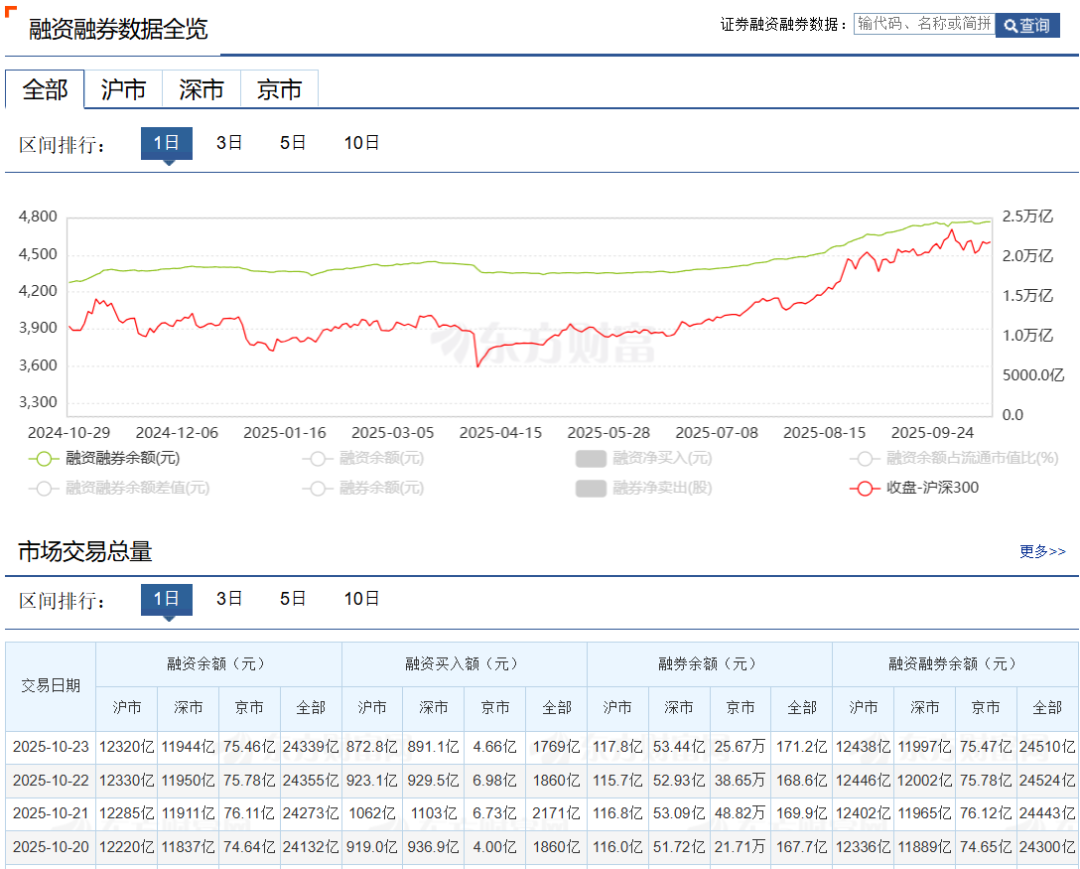
8. 全市场融资余额
- 含义:投资者通过融资融券业务借入资金用于炒股的未偿还总额,反映杠杆资金的市场参与度和风险偏好。
- 简化应用方法:若融资余额占全市场流通市值比例超过 2.5%,且持续攀升,说明杠杆资金风险偏好过高,市场短期波动可能加大;若比例低于 2% 且维持低位,则表明投资者情绪谨慎,市场缺乏杠杆资金推动的上涨动力;余额的环比变化速率比绝对数值更能反映短期情绪变化。
- 查看路径https://data.eastmoney.com/rzrq/
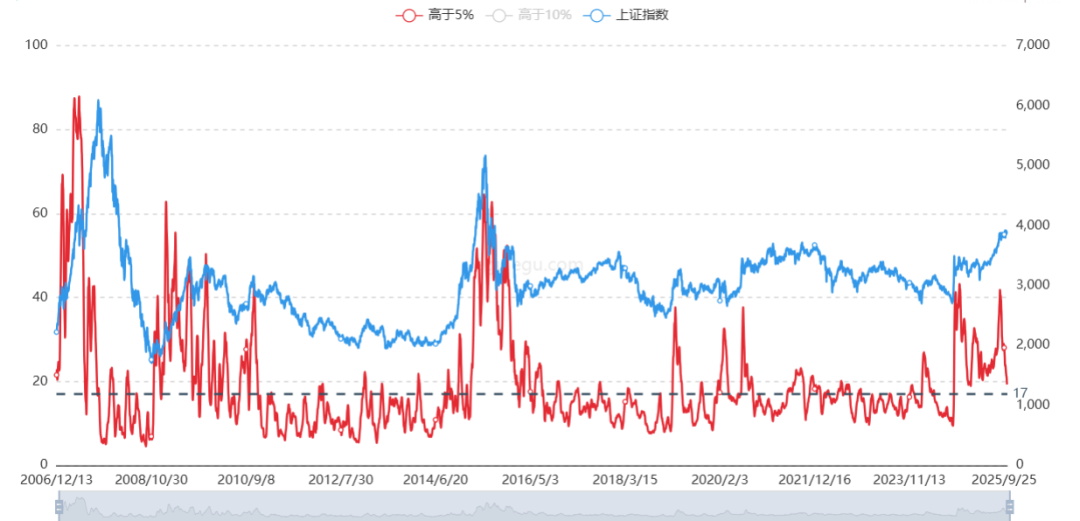
9. 全市场换手率
截图来源:乐咕乐股网换手率页
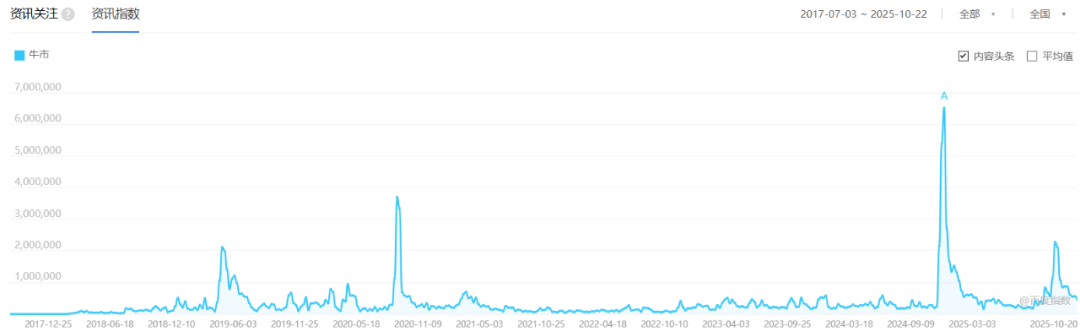
10. 百度 “牛市” 资讯指数
- 含义:基于百度新闻、贴吧、百家号等平台的内容数据,通过 NLP 情感分析、传播力加权(阅读量、转发量)和关键词匹配(如 “牛市来了”“满仓干”)合成的综合指数,量化市场对 “牛市” 话题的被动关注热度。
- 简化应用方法:在牛市中若媒体讨论度越高则需要注意是否是见顶的节奏信号。
- 查看路径https://index.baidu.com/v2/index.html#/
说明
- 个人的局限性与偏差性:本指标体系的所有内容(包括指标定义、简化应用方法、免费查看路径)均仅基于大白的个人收藏与经验整理,请朋友们用批判性视角阅读。
- 估值动态性提示:所有估值指标(如全市场 PE/PB 百分位、巴菲特指数等)及情绪指标(如百度 “牛市” 资讯指数、全市场换手率等)均具有动态变化属性,受宏观经济、政策调整、资金流动、国际形势等多因素影响,指标应用需随市场实时调整,不可固化套用。
- 数据口径与路径说明:数据需以各平台最新更新结果为依据,历史数据可能存在统计口径差异,文中 “简化应用方法” 仅为基础实操解读,不代表所有市场场景下的绝对标准。
- 非投资建议:本指标体系仅作为市场状态的 “观测工具”,不构成任何形式的投资建议(包括买入、卖出、持有特定资产),投资决策需结合个人风险承受能力、投资周期、财务状况综合判断。
- 风险提示:单一指标存在滞后性或判断偏差,建议通过 “估值 + 情绪” 多指标交叉验证;需手动计算的指标(如中美 10 年期国债利差),需确保中、美国债收益率的统计时间一致,避免数据时点差异导致误判。
本文首发于微信公众号:检财大白 · 本文为历史文章存档,内容仅代表发布时点观点,不构成投资建议。