本文首发于微信公众号:检财大白
上期大白讲了分红的意义,我理财只存银行的朋友看到后给我发信息质疑“红利复投”的威力。发来信息说“红利稳定且复投不是股票赚钱的关键因素吧?就算每年4%股息率,但若遇股价连年下跌,红利复投只会亏损更多吧?”今天大白就用模型模拟三种极端场景和现实案例展开聊聊“红利复投”。一、模型推演:三种股价走势,分红复投都在 “滚雪球”
为了直观感受红利复投的效果,大白用极简模型造出一家 “理想公司”:总股本、净利润、每股收益常年稳定(净利润每年 10 亿,每股收益 0.83 元),分红率 50%(每年分利润的一半)。三张 “红利再投资模型表”,清晰展现不同股价走势下的结果:
1. 股价下跌:“越跌越买,股份暴增”
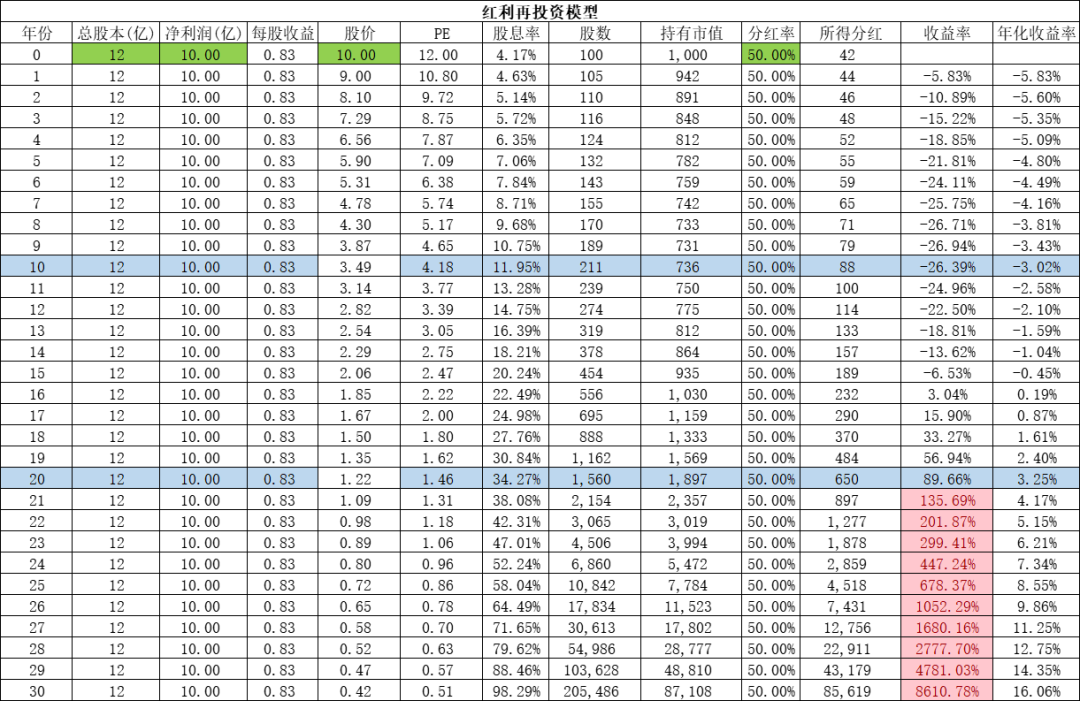
第一张表格模拟股价持续下跌(从 10 元跌到 0.42 元):
- 短期(前 10 年),股价下跌导致 “持有市值” 缩水,收益率甚至为负(第 10 年 - 26.39%),很容易让人怀疑分红的价值。
- 但分红率稳定,股价越低,“股息率(分红 ÷ 股价)” 越高(从 4.17% 攀升至 98.29%)。分红现金能 “低价抄底” 更多股份(股数从 1000 股,30 年后暴增到 205 万股)。
- 长期来看,“股份数量暴增”+“持续分红” 的复利彻底逆转下跌:第 30 年持有市值达 87 万元,总收益率高达 8610.78%!
现实补充:理论与现实的边界
理论上,若公司分红稳定且股价持续跌,红利复投时间足够长,投资者 能积累足够股份实现 “私有化(买下整个公司)”。但现实中,逐利的资本绝不会允许这种情况——当股价跌到股息率足够诱人时,资本会蜂拥买入,直接拉升股价,压缩普通投资者 “捡漏” 的长期收益率。模型的价值,是帮我们理解 “分红复投对抗下跌的潜力”,而非预测真能将一家公众企业私有化。
2. 股价上涨:“市值膨胀 + 份额积累” 双加速
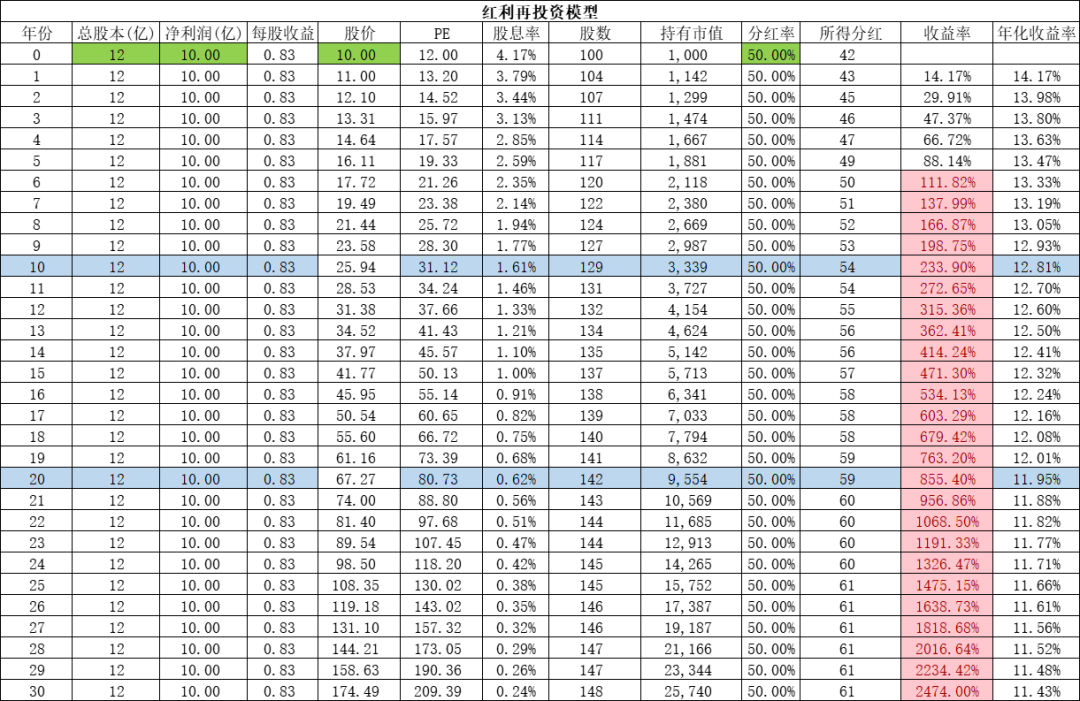
第二张表格模拟股价持续上涨(从 10 元涨到 174.49 元):
- 短期(前 10 年),股价上涨直接带动 “持有市值” 猛增,第 10 年收益率就达 233.90%,分红复投的 “赚钱体感” 极强。
- 长期来看,虽然 “股息率” 随股价上涨而降低(从 4.17% 降至 0.24%),但 **“单股价值上涨”+“分红积累的少量份额”**,让收益呈指数级爆发:第 30 年总收益率 2474.00%,持有市值达 25.7 万元。
人性选择:涨势更受偏爱
尽管每年上涨10%的模型30年收益率远不如每年下跌10%的模型,但大多数投资者(包括我)会更倾向 “股价每年上涨 10%” 的情形,因为股价上涨时,不仅分红复投能积累份额,“市值快速增长” 还能让投资者在十几年里拥有更多 “可自由支配的资金”,流动性和收益体感都更友好。
3. 股价横盘:“稳稳的复利,躺赚分红”
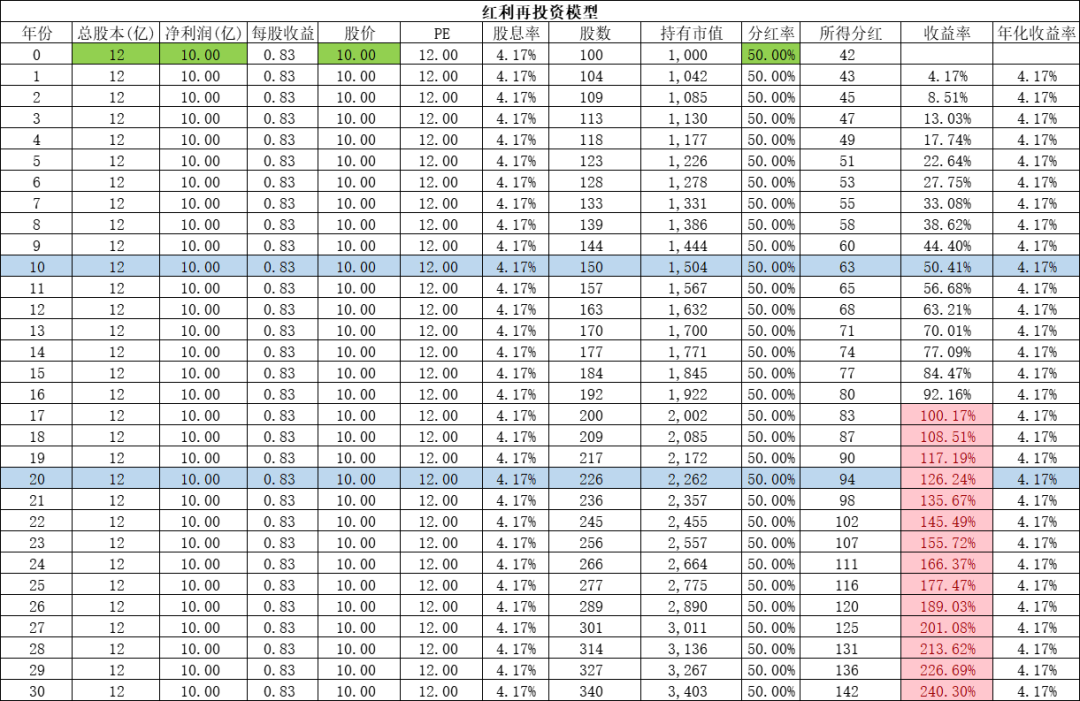
第三张表格模拟股价长期横盘(维持 10 元不变):
- 没有股价涨跌的影响,就回归到了股权资产的本质,股息是唯一的收益来源。分红复投的 “复利效应” 依然清晰:股数从 100 股逐年增长(30 年后达 340 股),持有市值从 1000 元涨到 3403 元,总收益率 240.30%,年化收益率稳定在 4.17%。这是最纯粹的 “分红→买股→更多分红” 循环,稳稳吃复利。
二、真实案例:美国烟草行业里的 “复利奇迹”
模型的结论,在美国烟草行业(代表公司:菲利普・莫里斯)的真实表现中得到验证:
画图来源:《股市长线法宝》
1. 长期收益碾压指数
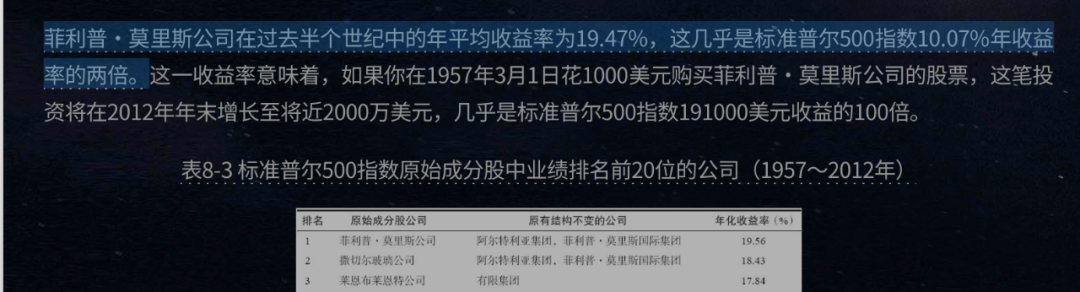
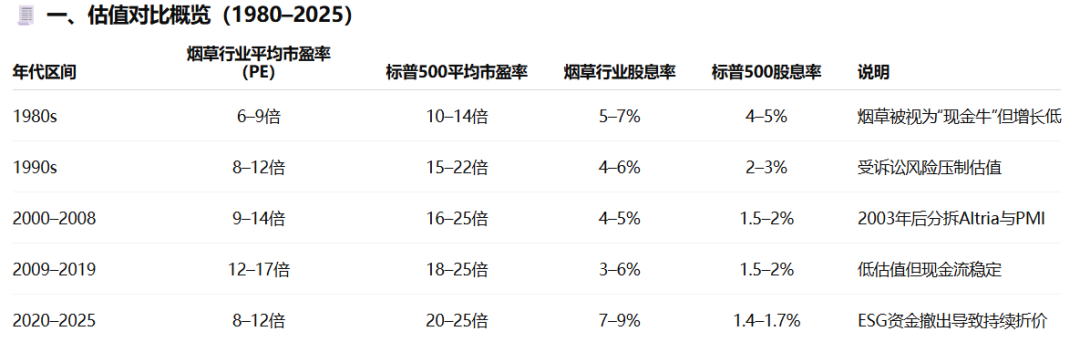
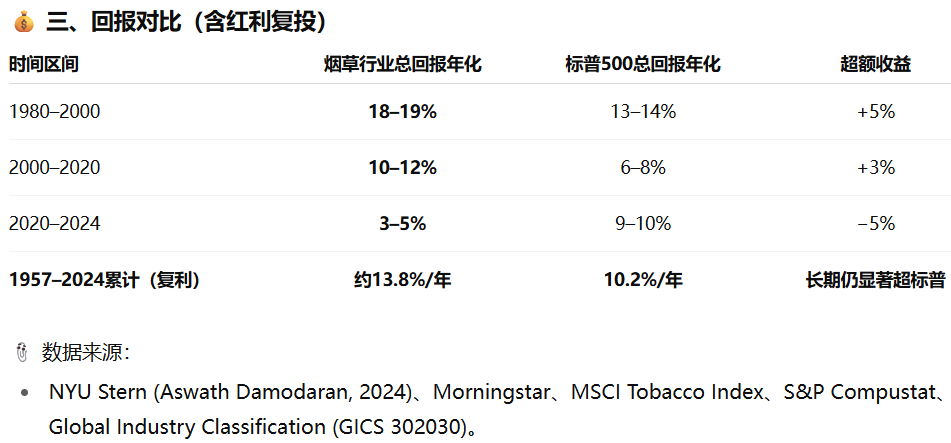
菲利普・莫里斯过去半个世纪年化收益率 19.47%,是标普 500 指数(10.07%)的近两倍。若 1957 年投 1000 美元,2012 年将增长至近 2000 万美元,是标普 500(1.91 万美元)的 100 倍!背后逻辑是 “稳定盈利 + 持续高分红 + 红利复投”:烟草行业现金流稳定,常年高分红(如 2020-2025 年股息率 7-9%,远超标普 500 的 1.4-1.7%),分红再投不断积累股份,叠加盈利稳定性,长期收益自然爆发。
2. 低估值的特殊原因
从 “估值对比表” 看,烟草行业 PE 长期低于标普 500(如 2020-2025 年 PE 仅 8-12 倍,标普 20-25 倍)。这不仅因为行业增长属性(如增长放缓),还因为很多机构投资者(如养老金、部分大学基金和公募基金)受规定限制,不能买入烟草股。机构资金是 “推高估值” 的重要力量,当机构因规则无法参与时,烟草股的 “需求端” 被压缩,估值难被推高,反而让 “高股息率” 得以持续,为红利复投提供了更有利的土壤。
哪怕近年(2020-2024)烟草行业年化回报暂时低于标普,但长期(1957-2024)累计年化仍达 13.8%,显著超指数——分红复投的 “时间玫瑰”,最终还是绽放了。
三、A 股验证:红利低波指数的 “复投力量”
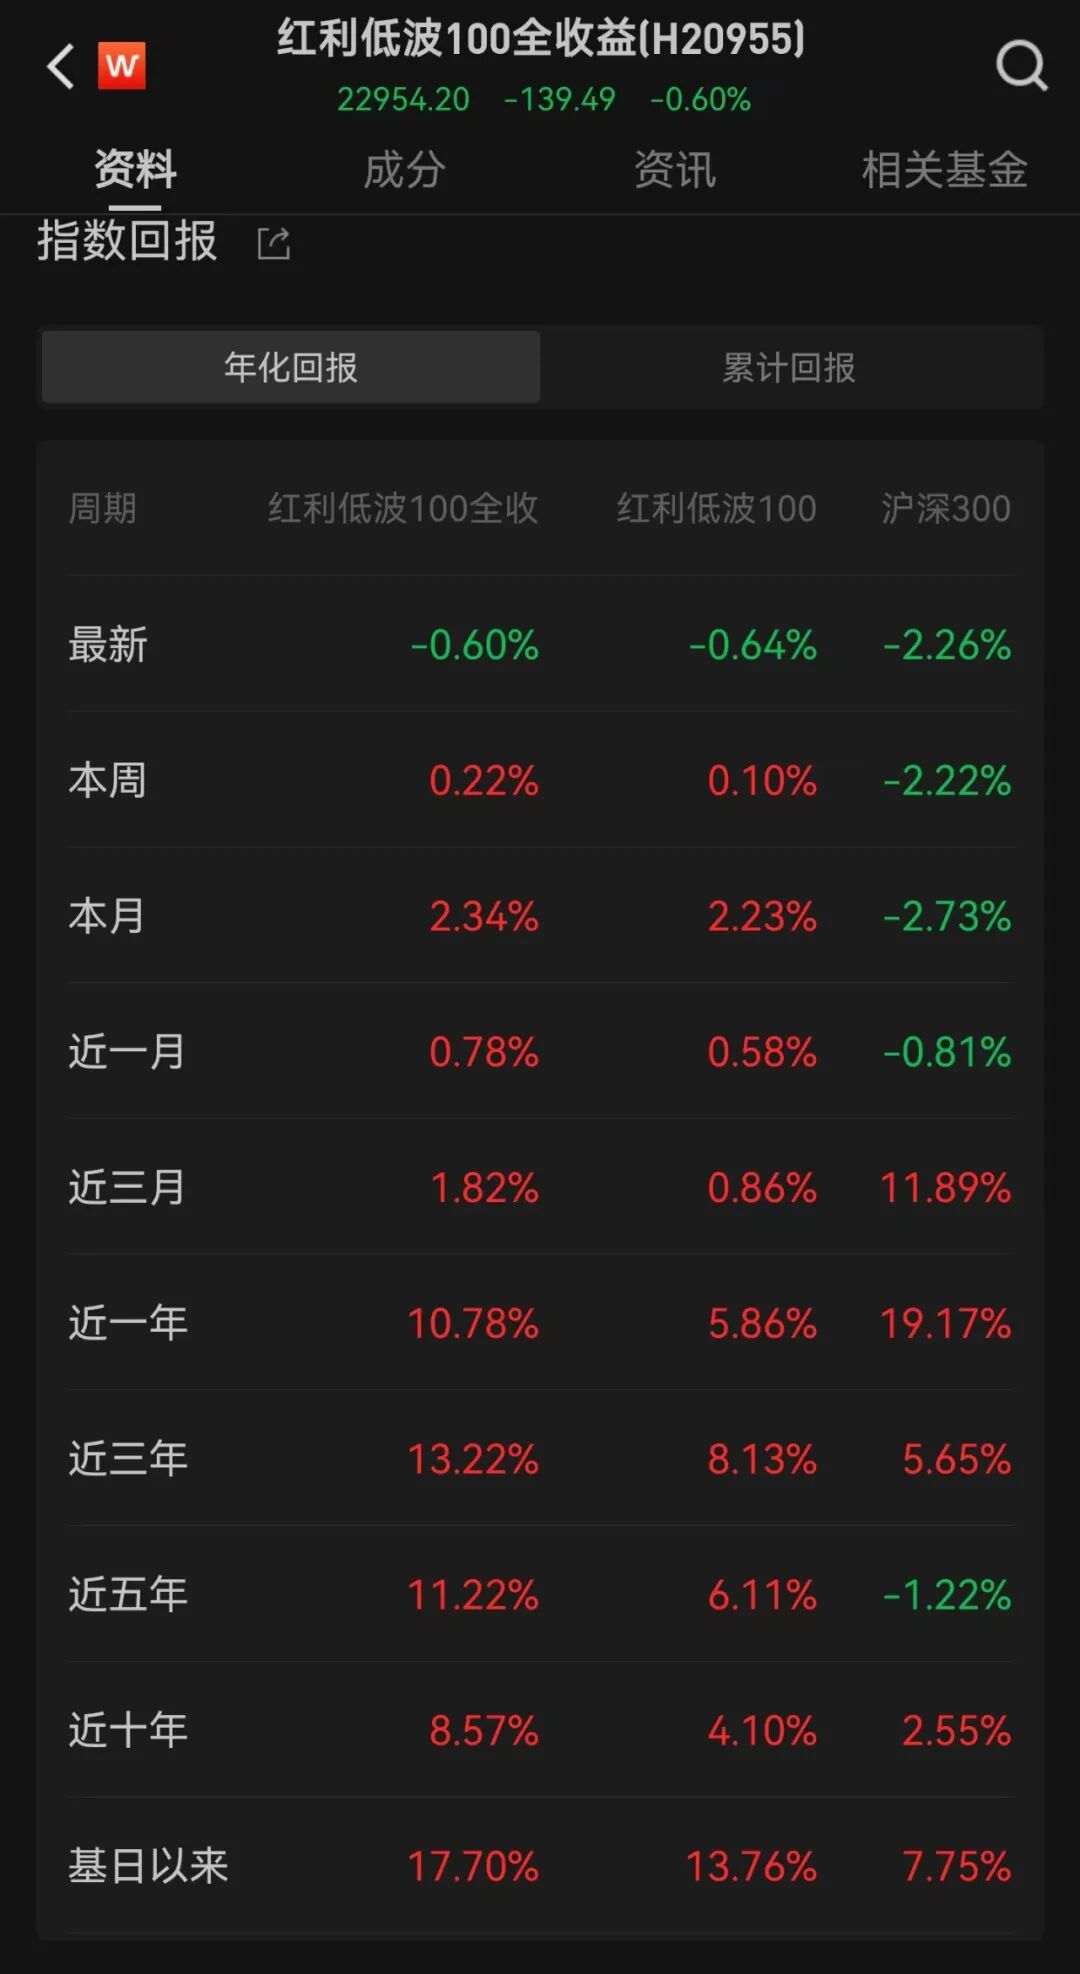
看 “红利低波 100 全收益(H20955)” 的表现,更能直观感受 A 股市场分红复投的魅力:
- “红利低波 100 全收益” 代表分红自动再投” 的收益,分红资金重新买股,滚存复利);“红利低波 100” 代表仅股价涨跌” 的收益分红不参与再投资)。
- 对比可见:近十年,全收益年化 8.57%,远超 “红利低波 100” 的 4.10%、沪深 300 的 2.55%;基日以来,全收益年化 17.70%,把 “红利低波 100”(13.76%)和沪深 300(7.75%)甩在身后。
这种差距的核心是分红稳定:红利低波 100 的成分股聚焦 “高股息、低波动”,常年稳定分红,让 “分红→买更多份额→更多分红” 的复利循环得以持续,最终拉开收益差距。
四、总结:盈利为基、分红为纲、低估为翼,时间成就复利硕果
分红复投的长期高收益,是 “公司持续盈利 + 稳定分红 + 低估买入 + 长期持有” 四大核心要素共振的结果:
- 盈利能力是 “根基”:只有公司具备扎实且持续的盈利能力,才能为分红提供源源不断的 “弹药”,没有盈利支撑的分红如同无源之水,难以长久维系,更无法支撑复投的复利循环;
- 分红稳定性是 “保障”:规律、稳定的分红政策,能确保 “分红→买更多份额→更多分红” 的复利链条不中断,让收益具备 “滚雪球” 的基础条件,避免因分红时断时续导致复投节奏被打乱;
- 低估买入是 “放大器”:在估值低估区间进场,既能让同样的资金(包括初始本金和分红资金)买到更多股份、提升初始股息率,又能在未来估值回归合理时,额外收获 “估值修复” 的收益,大幅拉高长期回报上限;
- 长期持有是 “催化剂”:复利的魔力需要时间来兑现,短期 1-3 年难以显现明显效果,只有经过足够长的时间沉淀,“份额积累→更多分红→再积累更多份额” 的循环才能充分发挥作用,让收益呈指数级增长。
对小白投资者而言,与其纠结 “股价明天涨还是跌” 的短期波动,不如聚焦四大核心:筛选盈利扎实、分红稳定的优质标的,等待估值低估的时机布局,再以长期持有的耐心兑现复利价值——只要这四大要素不缺位,分红复投就会成为一场 “时间越长,收益越丰厚” 的确定性长跑。
声明:文中提及个股与指数仅用于举例,并非投资建议。股市有风险,入市需谨慎。
本文首发于微信公众号:检财大白 · 本文为历史文章存档,内容仅代表发布时点观点,不构成投资建议。