本文首发于微信公众号:检财大白
咱们普通老百姓理财,最容易犯的错不是选不到好产品,而是没搞懂“手里的钱要怎么用、每月收入稳不稳”。
比如,自由职业者把下个月可能要用的备用金投进长期产品,赶上市场下跌急用钱只能割肉;又或者工资稳定的人把养老钱全放活期,看着收益跑不赢通胀——其实理财的第一步,是先根据 “资金用途 + 现金流稳定性” 给资金分好 “口袋”,年龄越大还得留越多 “随时能花的钱”,这样才能既稳又放心。
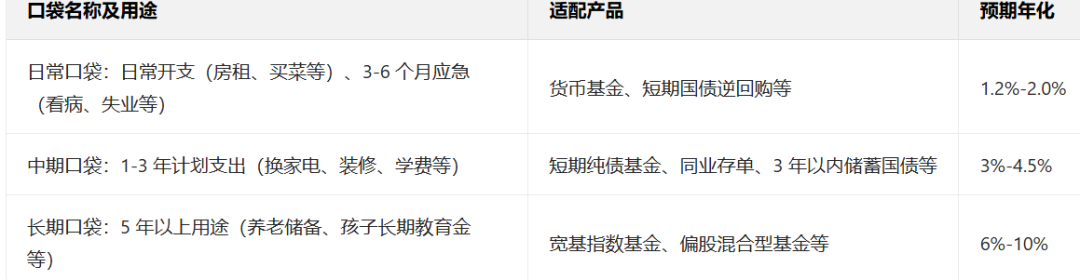
第一步:按“用途和现金流” 分 3 个口袋,每笔钱都有 “专属位置”
第二步:给“长期口袋” 搭个经典组合
当“长期口袋” 的钱整理好,就不用纠结 “单买一个产品怕踩雷”——经典投资组合就像 “现成的搭配方案”,已经帮你配好了不同资产,既能分散风险,又能跟着市场赚点收益,不用自己瞎琢磨。
1. 全天候组合:“不管收入波动,都能稳着赚”
核心逻辑:就像给投资穿了“防护衣”,不管经济涨还是跌、利率高还是低,都有资产能扛住——尤其适合现金流不算特别稳定的人,不用怕市场波动影响长期计划。国内适配版:
60% 稳当的(防守部分):中短债基金、同业存单指数基金(各占 30%),每月有稳定利息,波动特别小;
25% 赚收益的(进攻部分):宽基指数基金(如沪深 300 占 15%、中证 500 占 10%),跟着大盘长期涨;
15% 对冲风险的(安全垫):黄金/原油等大宗商品(如黄金/原油基金),万一有严重的地缘冲突爆发,能帮着 “扛一扛”。
预期年化大概 6%-10%,跌时候最多浮亏18%左右,就算某个月收入少,也不用动组合里波动大品种的钱。
实操建议:每半年看一次,比如中短债基金涨太多,占比超过 35% 了,就卖 5% 补到黄金里;如果当月现金流差,可临时把黄金里的钱转 10% 到货币基金,等收入稳了再调回。
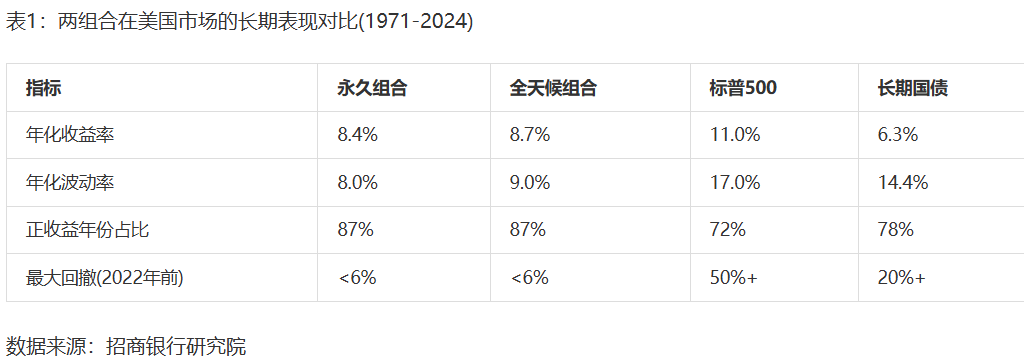
数据来源:招商银行研究院《穿越周期的中低波动投资:永久与全天候模型》
2. 永久组合:“几十年都能用的‘省心款’”
核心逻辑:比全天候更“佛系”,靠 4 类资产 “互相帮忙”,应对所有紧急情况——经济好时股票赚钱,经济差时国债和黄金扛压,急用钱时现金能顶,特别适合长期不动的钱。国内适配版:
25% 股票类:宽基指数基金(如沪深 300、中证 800),赚长期市场的钱;
25% 长期债类:国债类产品(如 3-5 年期储蓄国债、国债 ETF),稳拿利息,市场跌的时候还能涨;
25% 黄金类:黄金 ETF、纸黄金,抗通胀、抗风险,比如地缘紧张时能 “避险”;
25% 现金类:货币基金、活期存款,随时能取,万一其他资产跌了,也不用割肉变现。
历史年化大概 6%-9%,跌时候最多浮亏 18% 左右。
实操建议:每年年底调一次仓就行,比如股票占比涨到 30%,就卖 5% 补到现金里;如果当年现金流特别好(比如年终奖多),可以多投 10% 到长期债类,不用频繁动。
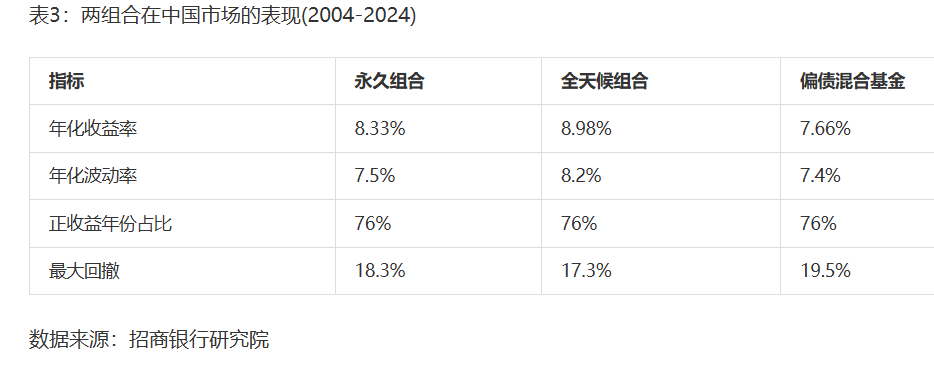
数据来源:招商银行研究院《穿越周期的中低波动投资:永久与全天候模型》
3. 股债平衡组合:“想多赚点又怕波动大,选这个就对了”
核心逻辑:最简单的“攻守搭配”——股票负责 “进攻” 赚收益,债券负责 “防守” 稳波动,比例可根据自己的胆子和现金流调,比如 “股 6 债 4”“股 5 债 5” 都很常见。国内适配版(灵活调整):
进攻部分(60%):宽基指数基金(如沪深 300 占 30%、中证 500 占 15%)+ 港股宽基产品(如恒生指数相关基金占 15%),多赚点不同市场的钱;
防守部分(40%):中长债基金(占 20%)+3 年期以内纯债基金(占 20%),比货币基金收益高一点,还稳。
预期年化大概 6%-12%,跌时候最多浮亏 10%-15%。
实操建议:如果市场涨得厉害,股票占比到 70% 了,就卖 10% 买债券;如果某季度现金流紧张(比如要还大额房贷),可临时把债券里的钱转 10% 到货币基金,等资金松了再补回债券,始终保持 “攻守平衡”。
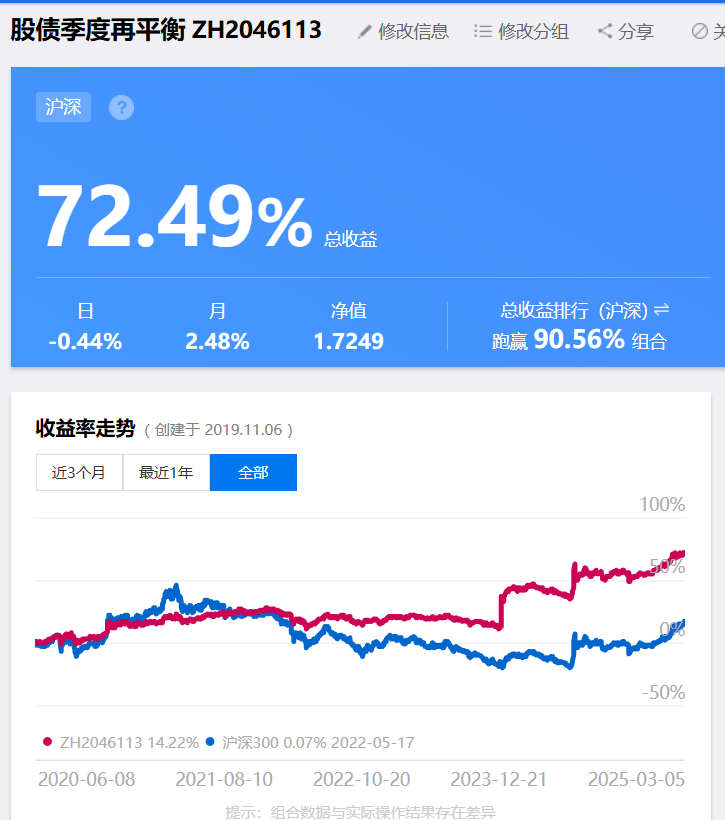
数据来源:大白自己在雪球网的模拟组合
以上介绍的这些组合虽然具备一定的参考性,但投资总归是一件非常个性化的事。尤其是家庭理财计划更为复杂,需要考虑更多方面。所以请结合你个人/家庭情况来制定投资计划。
最后 3 句小白口诀,记牢少走弯路
1、“赚钱不分袋,储蓄也白瞎 —— 时间用途先盘清,应急别图高收益”
2、“年龄、收入波动大,现金多留才不怕——年轻收入稳,长期钱可放;波动年纪大,日常中期足”
3、“组合别搞杂,一个就不差——年调一两次,退休就够花”
其实资产配置不是“选最好的产品”,而是 “给每笔钱找对位置”—— 应急钱找 “随叫随到的现金类产品”,长期钱找 “稳扎稳打的组合”,再结合自己的现金流调整,这样不管市场怎么变,咱们的钱都能 “睡得香、长得稳”~
下一期聊什么?评论区留言,内容由你定。