本文首发于微信公众号:检财大白
我们大多数人从小就缺失财商教育,老师不教,父母不懂,又从长辈们的交谈中留下了“买股票就是赌博,钱存在银行里才稳妥”的初印象。
导致现在很多人不是薪资入不敷出,就是只知道存银行这一种储蓄方式。
我们现金贬值的速度,能从近几十年对“有钱人”的称呼的演变直观感受到,从七八十年代的“万元户”,到千禧年前后的“百万富翁”,再到现在对定义“有钱人”的资产数额起码是“千万元”甚至动不动一个“小目标”。
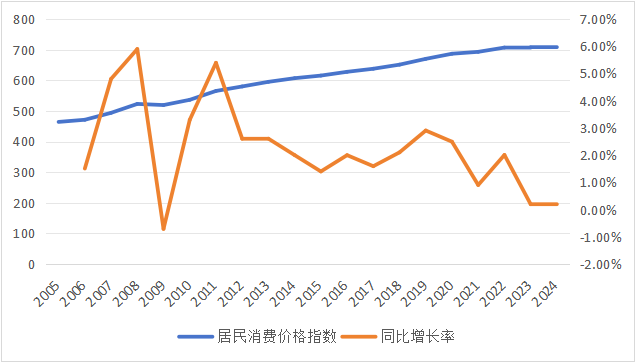
据官方数据显示,近20年我国物价上涨52.89%。简单地说,就是20年前花100元能买到的东西,现在需要花152.89元才能买得到。
数据来源:国家统计局
长期来看,存银行收息的基础理财模式在低利率的大背景下,几乎注定会让储蓄慢慢贬值。
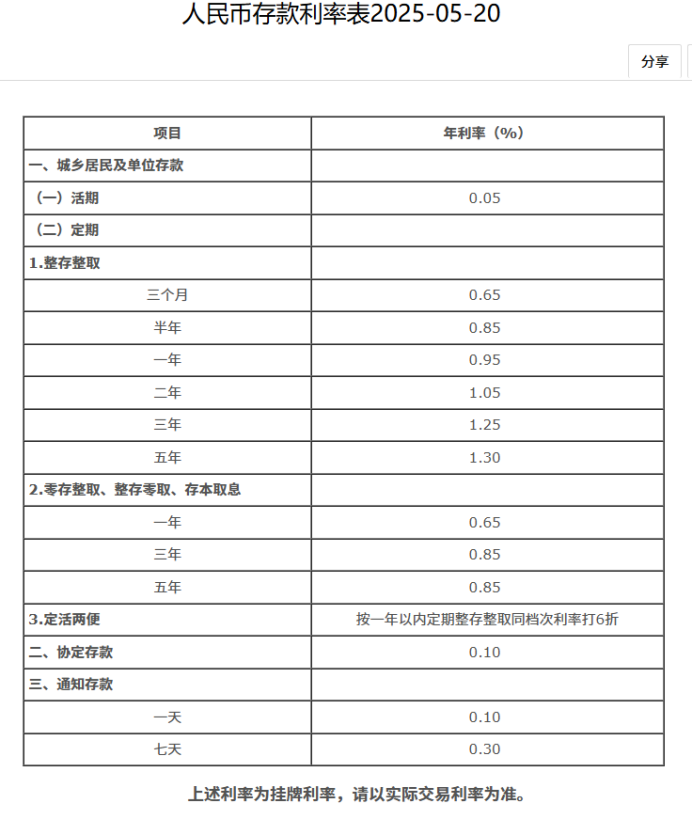
截图来源:中国银行
这里提供一个入门级投资理财的体验方案,该方案旨在不影响生活质量的前提下,培养储蓄习惯并初步了解更多元的理财产品和工具。
可点击蓝字回顾:什么是指数基金?
学生党和刚接触理财的小白本金不多的情况下,可以考虑每周拿10元出来投资,每天不到1.5元,完全不用担心降低生活质量。三年后本金应为1560元,至于是赚是亏,取决于买什么品种,买的贵不贵了。
如何判断股票型指数是否便宜?
那就得先了解给股票和指数估值的两个基础指标。
简单地说,PE(市盈率)是看买股票靠公司盈利多久能回本,PB(市净率)是看买股票花的钱比公司实际“家底”(净资产)贵几倍。
有个直观且简单的方法,在各大基金购买平台(支付宝、天天基金等软件搜索对应的指数,在“分析”或“估值”页中)都可查看各指数的PE(市盈率)和PB(市净率)百分位图,基本可以一眼知贵贱。通常建议百分位数值低于30%(意味着当前估值比以往70%的时间都要便宜)开始定投。在百分位70%时要慎入,甚至该考虑分批卖出了。
我有个朋友在2021年时,不看估值,追高买入沪深300指数基金,2024年10月前一直惨不忍睹。幸好,他在低估区间定投金额加倍了,现在的收益也是不错的。
所以再好的“学霸指数”买贵了照样挨套(亏)。
美国的西格尔教授统计过跨度长达200年的各类资产长期收益情况。从高到低依次是股票6.6%,长债3.6%,短债2.7%,黄金0.7%,美元-1.4%。
可点击蓝字回顾:五大类资产是如何钱生钱的?
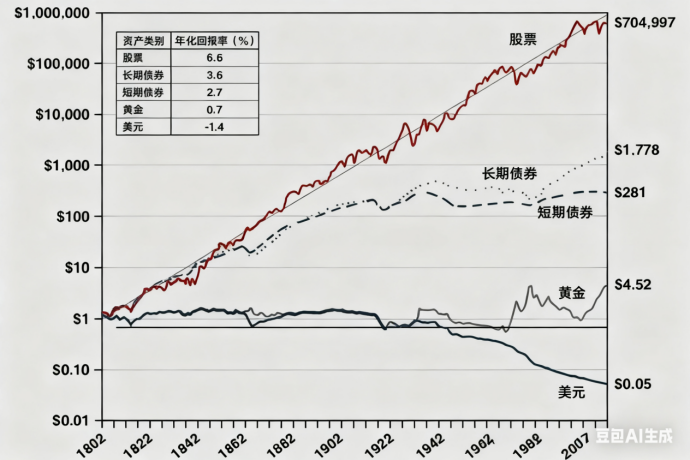
图表来源:《股市长线法宝》
虽然西格尔教授统计的是美股和美债,但从中国股市和债市成立以来的二三十年来看,大致收益率情况也接近美股美债。
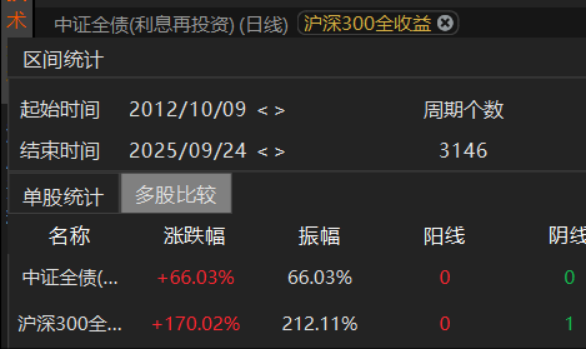
截图来源:choice金融终端
近13年,沪深 300 全收益:年化收益率约 8.02%;中证全债(利息再投资):年化收益率约 4.0%。
这些年如日中天的黄金长期年化收益率才0.7%是不是有点出乎意料?其实金价波动周期非常长,可能连续涨十几年,也可能横盘甚至下跌几十年。从超长期的表现而言,具备一定的保值作用。
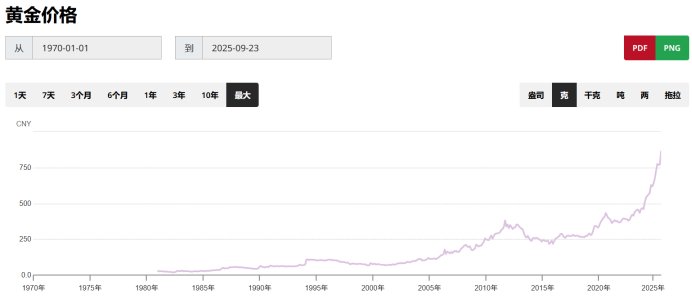
截图来源:世界黄金协会
总结:股票指数的短期波动最大,但长期来看收益也是最高的;债券是波动最小,收益适中;黄金是长周期的单边波动,收益取决于有没有买对时间。
若想降低整体波动率,让收益曲线更平滑,可以组合买入股票型指数基金、债券基金、黄金基金,通过不同品种的持有比例调节预期收益率和期间波动率。想激进一点可以多配置股票型指数基金,不想波动太大的可以提高债券基金比例,如果更看好黄金,可考虑让黄金基金的占比大于债券基金。
下期讲讲几种主流投资组合的优劣和历史表现。关注我不迷路哦。
小作业:快去查下沪深300当前估值百分位是多少?评论区评论区交作业。